
Agroindustria


por Redacción NewsDigitales
Cuatro diputados nacionales del Frente de Izquierda presentaron en la Cámara de Diputados un proyecto de ley para perdonar deudas de tarjetas de crédito y préstamos personales. Lo firman Nicolás del Caño, Myriam Bregman, Romina Del Plá y Néstor Pitrola.
El texto declara la "emergencia financiera de los hogares" por dos años, prorrogables por dos más. Alcanza solo a personas, no a empresas, y a deudas de consumo tomadas desde el 1° de enero de 2024, sin importar si las dio un banco, una billetera virtual o una casa de electrodomésticos.
Del Caño dijo que apunta a familias cuyos ingresos "no les alcanzan para vivir". El proyecto no tiene dictamen de comisión ni fecha de tratamiento.
Primer filtro: hay que ganar menos de 1,5 veces la canasta de consumos mínimos que calcula la Junta Interna de ATE-INDEC, valuada en $2.400.186 en abril de 2026.
Dentro de ese universo, se perdonaría el 100% de la deuda a siete grupos:
Queda afuera quien haya aumentado su patrimonio un 20% o más desde 2024.
La condonación tiene tope: dos canastas de ATE-INDEC. Lo que exceda ese monto va a un plan con quita del 50% del capital y cuotas fijas sin interés.
Hay 7 millones de familias endeudadas porque Milei aniquiló los salarios y su plan económico refuerza el carácter usurero del capital financiero. Un Banco Central con Bausili atornillado a su cargo es llevar a la Argentina a un colonialismo brutal al servicio de ser el patio… pic.twitter.com/mBkQIhdg1x
— Néstor Pitrola (@nestorpitrola) August 13, 2026
En ningún caso la cuota podría superar el 15% de los ingresos. Además, el proyecto suspende los embargos de sueldo y frena la inclusión en el registro de deudores del Banco Central (CENDEU) y en el Veraz.
EMERGENCIA FINANCIERA DE LOS HOGARES.
— Nicolas del Caño (@NicolasdelCano) July 23, 2026
Desde el Frente de Izquierda presentamos un proyecto de Ley de emergencia crediticia para dar una respuesta a las millones de familias sobre-endeudadas a las que sus salarios, jubilaciones y otros ingresos por changas, etc, no les alcanzan… pic.twitter.com/yuc5iqpJl9
El texto excluye expresamente las deudas hipotecarias y prendarias. Quien debe la cuota del auto o de un crédito UVA no está alcanzado. Tampoco entran las cuotas alimentarias, los impuestos ni las multas.
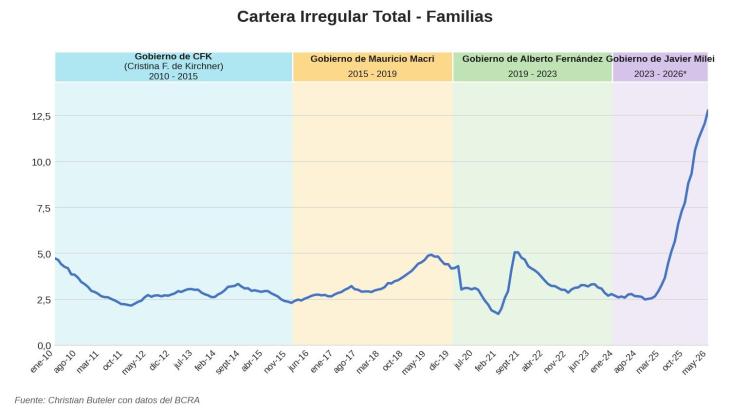
En junio de 2026, la irregularidad del crédito a los hogares fue del 12,7%, según datos de la Central de Deudores del Banco Central procesados por la consultora 1816. En préstamos personales llegó al 15,9% y en tarjetas al 13,1%. En billeteras virtuales y financieras trepó al 33%.
"Cuando vos tenés 5.3 M de familias en mora de más de 90 días, quiere decir que más de 15 M de personas no están pensando en consumir, están pensando como pagan esa mora"
— Carlos (@charlescaissa) August 11, 2026
Lacha advierte sobre la mora en las familias. Los últimos 25 segundos parecen escritos para el gobierno. pic.twitter.com/uhj45pYFif
Tras diecinueve subas mensuales seguidas, el índice dejó de crecer en junio. No fue por una mejora en los sueldos: alrededor de 6 millones de personas quedaron fuera del crédito nuevo por registrar algún impago.
La banca privada descarta cualquier salida parecida a una amnistía. Su argumento es que perdonar desalienta el pago, como pasó durante la pandemia.
Impulsan otra cosa: refinanciar con plazos largos y períodos de gracia, sumando el código de descuento sobre el sueldo privado que habilitó la reforma laboral, para cobrar la cuota antes de que el dinero llegue al bolsillo. Los bancos Nación, Provincia y Ciudad ya lanzaron líneas propias.
Hay más de 30 proyectos sobre endeudamiento familiar dando vueltas en el Congreso. Este viernes se sumó otro, de los santafesinos Diego Giuliano y Caren Tepp. La comisión de Defensa del Consumidor analiza unificarlos.
Ninguno llegó al recinto. El Frente de Izquierda tiene cuatro diputados sobre 257.
El miércoles el presidente del Partido Obrero, Gabriel Solano, denunció penalmente a Marcos Galperin y al directorio de Mercado Libre por usura. El escrito se apoya en el artículo 175 bis del Código Penal, que castiga a quien cobra intereses desproporcionados aprovechando la necesidad de otra persona.
Denuncié penalmente a Marcos Galperin por usura a través de los préstamos de Mercado Pago. Cobra un costo financiero total efectivo anual de más del 1.300%, aprovechándose de millones de laburantes que no llegan a fin de mes.
— Gabriel Solano (@Solanopo) August 12, 2026
Esto constituye un delito en los términos que lo… pic.twitter.com/eKgpuzwwVN
Solano sostuvo que algunos préstamos de Mercado Pago llegan a un costo financiero total de más del 1.300% anual y los comparó con los del Banco Nación, que refinancia deudas en mora al 12% y al 14%. "Estamos ante un verdadero mecanismo de usura", afirmó. El proyecto del Frente de Izquierda apunta al mismo punto: su artículo 10 prohíbe que las tasas superen la variación de los salarios registrados que mide el INDEC.
TM


