

ley de leyes


La presentación del Presupuesto 2027, con miles de páginas entre el proyecto y sus anexos, comenzó a dejar al descubierto algunos de los puntos que prometen generar debate en el Congreso.
Uno de ellos está relacionado con el Régimen de Incentivo para Grandes Inversiones (RIGI) y el costo que representan para el Estado los beneficios impositivos otorgados a las empresas que adhieren.
En las planillas de gastos tributarios del Presupuesto, el Gobierno incluyó diferentes regímenes de promoción económica, pero no incorporó una estimación del costo fiscal correspondiente al RIGI. El dato cobra relevancia porque actualmente existen 23 proyectos aprobados por USD 49.766 millones de inversión.
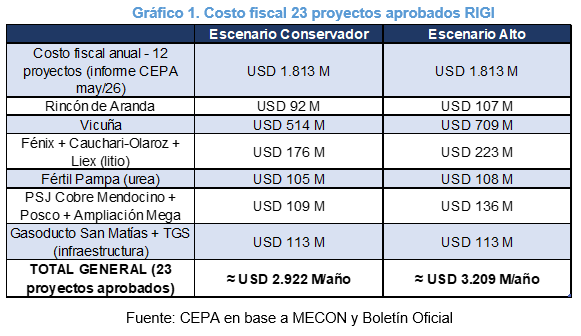
Una estimación del Centro de Economía Política Argentina (CEPA), realizada sobre los proyectos aprobados, calcula que el costo fiscal anual podría ubicarse entre USD 2.922 millones y USD 3.209 millones, dependiendo del escenario utilizado.
El propio documento presupuestario explica por qué el RIGI no aparece cuantificado dentro de los gastos tributarios. Según el Ejecutivo, como los proyectos adheridos se encuentran mayoritariamente en etapas iniciales de implementación e inversión, el gasto tributario asociado podrá estimarse cuando las iniciativas tengan un mayor grado de avance.
El gasto tributario representa, en términos generales, los recursos que el Estado deja de recaudar como consecuencia de exenciones, reducciones de alícuotas y otros tratamientos impositivos diferenciales.
Para 2027, el Gobierno proyectó un gasto tributario total de $51,9 billones, equivalente al 3,67% del PBI. Dentro de ese universo, los beneficios correspondientes específicamente a regímenes de promoción económica alcanzan los $6,22 billones, equivalentes al 0,44% del PBI.
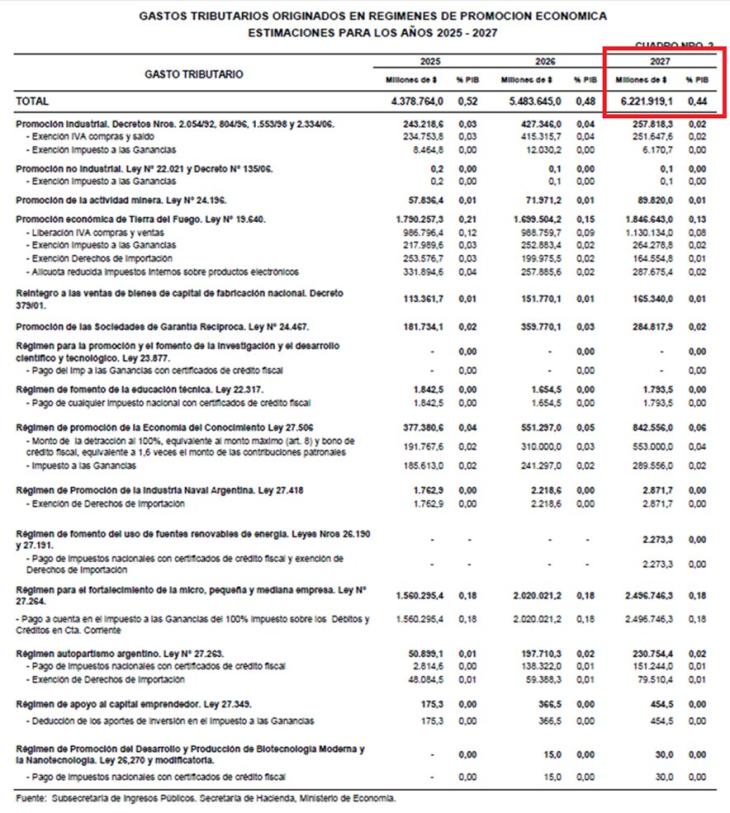
En esa última planilla aparecen, entre otros, los regímenes de Tierra del Fuego, promoción minera, Economía del Conocimiento, promoción industrial, pymes y autopartismo. El RIGI, sin embargo, no tiene un costo fiscal estimado.
Frente a la ausencia de una cifra oficial, CEPA realizó una estimación a partir de los proyectos aprobados y los beneficios contemplados por el régimen.
El cálculo actualizado para los 23 proyectos, que representan inversiones por USD 49.766 millones, arroja dos escenarios. En el conservador, el costo fiscal anual alcanzaría aproximadamente USD 2.922 millones; en un escenario con precios más elevados de las materias primas exportadas, subiría hasta alrededor de USD 3.209 millones.
Según el cálculo presentado, esto representaría aproximadamente 0,5% del PBI, una magnitud similar al 0,44% del producto que el propio Presupuesto estima para todos los regímenes de promoción económica que sí aparecen cuantificados para 2027.
El escenario conservador toma como referencia los precios utilizados por las propias compañías en las proyecciones difundidas en las resoluciones oficiales, mientras que el escenario más alto considera precios spot de mercado de septiembre de 2026.
CEPA ya había realizado una primera estimación en mayo, cuando existían solamente 12 proyectos aprobados por aproximadamente USD 26.680 millones. En ese trabajo contabilizó, entre otros componentes, la menor alícuota del Impuesto a las Ganancias, derechos de exportación resignados, exenciones de aranceles de importación y beneficios vinculados al IVA y al impuesto a los créditos y débitos.
El RIGI fue creado por la Ley Bases y ofrece un esquema especial de incentivos tributarios, aduaneros y cambiarios para grandes proyectos de inversión.
Entre sus beneficios se encuentra una alícuota del Impuesto a las Ganancias del 25% para los Vehículos de Proyecto Único, frente al 35% del régimen general para sociedades, además de beneficios sobre derechos de exportación, importaciones de bienes destinados a los proyectos y otros tributos.
El universo alcanzado por el régimen creció con fuerza durante el último año. En junio, el propio Ministerio de Economía informaba 16 proyectos aprobados por USD 29.892 millones; actualmente el registro contabiliza 23 iniciativas por casi USD 50.000 millones, principalmente concentradas en minería, petróleo y gas, energía, infraestructura y siderurgia.
La discusión que abre el Presupuesto 2027, por lo tanto, no pasa por la existencia de los beneficios —que están establecidos en la normativa del RIGI— sino por cómo se refleja fiscalmente la recaudación que el Estado deja de percibir por ellos.
Mientras el Ejecutivo sostiene que todavía es prematuro asignarles un monto debido al estado de avance de las inversiones, la estimación de CEPA plantea que los proyectos ya aprobados permiten dimensionar esa renuncia fiscal y la ubica en torno a los USD 3.000 millones anuales una vez que los proyectos estén en plena operación.
Una precisión que para mí es importante para que la nota quede sólida: no diría que el Presupuesto "oculta USD 3.000 millones de gasto en 2027", porque la estimación de CEPA corresponde al costo fiscal anual con los proyectos en plena operación, no necesariamente a lo que efectivamente se resignará durante 2027. Ahí el Gobierno tiene justamente su argumento para no computarlo todavía. El contraste fuerte y comprobable es: el Gobierno no lo cuantifica; CEPA sostiene que ya es posible estimarlo y calcula alrededor de USD 3.000 millones anuales


