
obligaciones tributarias


por Redacción NewsDigitales
La deuda dejó de ser solamente una herramienta para financiar una compra grande o un gasto extraordinario, en los sectores populares se utiliza cada vez más para llegar a fin de mes. Un relevamiento realizado en la Ciudad de Buenos Aires mostró que el 72% de los hogares consultados tiene deudas con tarjeta de crédito, créditos o préstamos, mientras que la mitad utiliza ambos instrumentos.
El trabajo fue realizado durante agosto de 2026 por el Movimiento Evita de la Ciudad de Buenos Aires junto al Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
La muestra comprendió 231 hogares de distintos barrios porteños, entre ellos Ciudad Oculta, Padre Mujica, Bajo Flores, Flores Sur, Villa 21-24, Zavaleta, Barrio Mitre, Piedrabuena, Ramón Carrillo y Villa Lugano. Según explicaron sus autores, el objetivo es comenzar un monitoreo trimestral sobre el endeudamiento de los sectores populares.
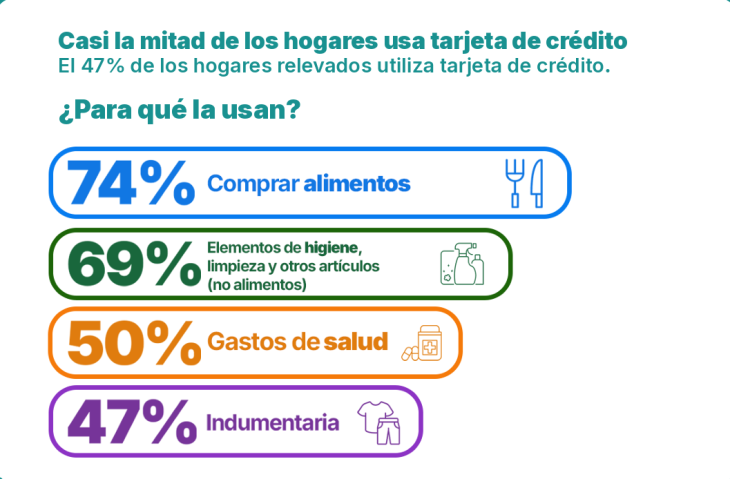
Uno de los datos que más llama la atención aparece cuando se observa para qué se utiliza la tarjeta de crédito.
El 47% de los hogares relevados tiene tarjeta y, entre quienes la utilizan, el 74% la usa para comprar alimentos. El 69% financia artículos de higiene y limpieza, el 50% gastos relacionados con la salud y el 47% indumentaria.
Pero el problema no termina al momento de pagar. El 56% de quienes utilizan tarjeta no está al día con sus pagos y el 71,3% debió pedir dinero prestado para poder cubrir los saldos acumulados. El informe señala que la morosidad dentro de este universo alcanza al 62%.
Así aparece una dinámica cada vez más difícil de cortar: usar crédito para cubrir gastos cotidianos y después recurrir a otro préstamo para pagar la deuda anterior.
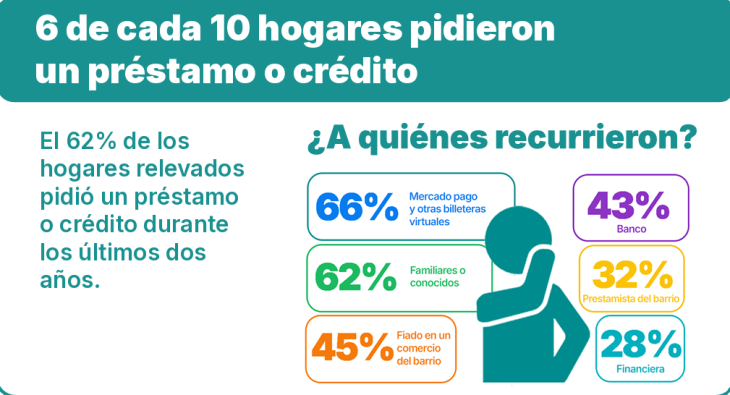
El fenómeno se profundiza cuando se analizan los créditos. El 62% de los hogares relevados pidió algún préstamo o crédito durante los últimos dos años.
Además el 73% de quienes tomaron préstamos los destinó a comprar alimentos y el 54% a gastos de salud. También aparecen el pago de impuestos y servicios, gastos escolares, apuestas o juego online, alquiler e indumentaria.
Pero hay otro número que muestra la profundidad del problema, el 52,8% manifestó haberse endeudado para pagar otras deudas, mientras que el 44,4% utilizó ese dinero para impuestos y servicios del hogar.
Y volver a endeudarse tampoco garantiza poder mantenerse al día. Dos de cada tres hogares que tomaron un crédito o préstamo están atrasados con sus pagos, mientras que la morosidad dentro de este grupo alcanza al 70%.

Otro dato relevante es a quién recurren las familias cuando necesitan plata.
Según el relevamiento, el 66% acudió a Mercado Pago u otras billeteras virtuales, mientras que el 62% pidió ayuda a familiares o conocidos. El 45% recurrió al fiado en comercios del barrio, el 43% a bancos y el 28% a financieras.
Pero aparece también una modalidad mucho más delicada, el 32% recurrió a prestamistas del barrio, según la infografía incluida en el informe.
Los autores advierten que en los hogares consultados tienen una presencia importante los circuitos con escasa o nula regulación, que pueden implicar tasas elevadas y condiciones de cobro más riesgosas.
La conclusión del estudio resume el cambio que intenta mostrar el relevamiento: el endeudamiento aparece asociado cada vez más a necesidades básicas y no únicamente al consumo de bienes durables.
Alimentos, productos de higiene, medicamentos, servicios y otras deudas forman parte de los principales destinos del dinero prestado. Los autores definen este comportamiento como una “estrategia financiera de supervivencia” para los sectores populares.
El problema es que la rueda se vuelve difícil de detener, se toma deuda para cubrir gastos básicos y, en muchos casos, una nueva deuda para pagar la anterior. Para una parte de los hogares relevados, el crédito dejó de funcionar como una herramienta para anticipar consumo y pasó a ser una forma de sostener los gastos de todos los días.


