

Beneficiarios de ANSES


El proyecto de ley presentado por Teresa García y Carlos Castagneto busca establecer un régimen nacional de protección para las prestaciones de la seguridad social, asignaciones familiares y subsidios directos de asistencia social frente a embargos, débitos y mecanismos de cobro vinculados con créditos.
La iniciativa apunta especialmente a evitar que ingresos destinados a cubrir necesidades básicas puedan ser utilizados automáticamente para cancelar deudas privadas.
Para eso, propone modificar la forma en que se pagan determinadas prestaciones, reforzar su carácter inembargable y establecer límites al costo financiero de los préstamos ofrecidos a sus beneficiarios.
El régimen abarcaría un amplio conjunto de ingresos de carácter social. Entre ellos figuran la Asignación Universal por Hijo (AUH), la Asignación por Embarazo, la Asignación por Cuidado de Salud Integral, las asignaciones familiares del SUAF y las Pensiones No Contributivas, incluida la Prestación Universal para el Adulto Mayor.
También quedarían comprendidos programas como Tarjeta Alimentar y Becas Progresar, además de cualquier otra transferencia monetaria o prestación dineraria del Estado nacional que tenga finalidad alimentaria o esté destinada a proteger a personas y familias en situación de vulnerabilidad.
Uno de los cambios centrales aparece en el artículo 3°. El proyecto establece que las prestaciones comprendidas en el régimen deberán ser acreditadas únicamente en una cuenta abierta a nombre del beneficiario en el Banco de la Nación Argentina.
Según los fundamentos, la medida no impediría que posteriormente el titular transfiera sus fondos a otra entidad bancaria, una cuenta de pago o una billetera virtual.
La explicación de los autores es que el organismo que paga la prestación y el eventual acreedor no deberían coincidir desde el inicio, evitando que el mismo circuito utilizado para recibir el ingreso social pueda convertirse directamente en una herramienta de cobro de una deuda.
La posibilidad de utilizar posteriormente otros medios de pago se mantendría, aunque bajo las reglas de protección previstas por el proyecto.
El proyecto busca ampliar y reforzar el principio de intangibilidad de estos ingresos.
Las prestaciones quedarían declaradas intangibles, inembargables, inejecutables y no compensables. Además, no podrían ser cedidas, transferidas, gravadas ni ofrecidas como garantía a terceros.
La prohibición alcanzaría también mecanismos de cobro como débitos automáticos, débitos programados, débitos directos, DEBIN, Cobro con Transferencia (CCT) o retenciones.
La única excepción prevista sería el cumplimiento de obligaciones alimentarias establecidas mediante una sentencia judicial firme.
Los autores recuerdan que algunas prestaciones ya cuentan con protección legal. El proyecto plantea extender esa cobertura a otros subsidios y transferencias que actualmente no tienen necesariamente el mismo nivel de protección.
Uno de los puntos más relevantes aparece cuando una persona transfiere una prestación protegida desde la cuenta original hacia otra cuenta bancaria o billetera virtual donde también tiene otros fondos.
En esos casos, el proyecto establece que el monto equivalente a la prestación conservaría su carácter protegido.
Para hacerlo posible, bancos, Proveedores de Servicios de Pago y billeteras virtuales deberían implementar mecanismos técnicos capaces de identificar y preservar esos fondos.
El procedimiento sería reglamentado conjuntamente por el Banco Central y la ANSES dentro de los 180 días posteriores a la publicación de la ley, en caso de que la iniciativa sea aprobada.
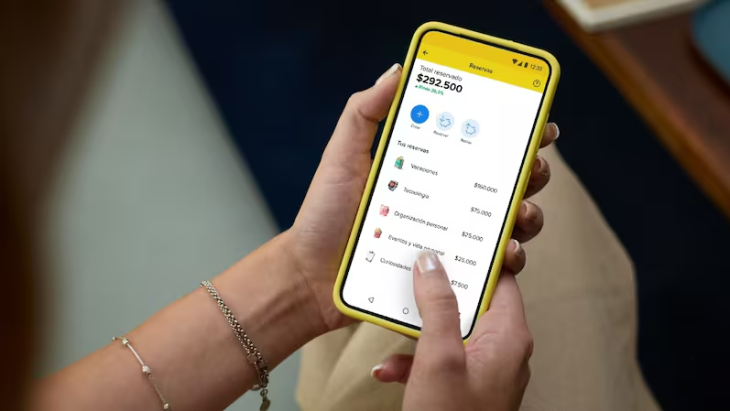
El planteo cobra especial importancia en un escenario donde las billeteras virtuales adquirieron un papel creciente en el mercado de crédito. Un análisis basado en la Central de Deudores indicó que en julio de 2026 Mercado Pago registraba 6,73 millones de personas deudoras, frente a 6,17 millones correspondientes al conjunto de los bancos públicos, aunque las carteras de crédito tenían dimensiones muy diferentes.
El tercer eje de la iniciativa es el costo del crédito. El artículo 7° establece que el Banco Central, junto con la ANSES, deberá fijar periódicamente un Costo Financiero Total Efectivo Anual (CFTEA) máximo para préstamos personales, líneas de consumo y tarjetas de crédito ofrecidas a quienes reciben las prestaciones alcanzadas.
El límite no sería un porcentaje fijo. Debería tomar como referencia el promedio de las tasas del sistema financiero para préstamos personales publicado por el BCRA y revisarse, como mínimo, cada tres meses.
Además, el proyecto pretende impedir que ese tope sea eludido mediante comisiones, cargos administrativos, seguros, gastos u otros conceptos adicionales.
BASTA DE ESTAFA Y USURA
— Maria Teresa Garcia (@TereGarciaOK) September 17, 2026
Así funciona el negocio bajo la perversa filosofía libertaria: el Estado desreguló las tasas y habilitó el cobro de prestaciones sociales a través de las billeteras virtuales. Esas billeteras cazan a los sectores más vulnerables con un premio de $50.000 o… pic.twitter.com/q6GxAAeKtC
Otro aspecto central está relacionado con el consentimiento del beneficiario.
El proyecto establece que sería absolutamente nula cualquier cláusula o autorización mediante la cual una persona permita afectar, ceder, embargar o debitar automáticamente una prestación social en favor de una entidad financiera, proveedor no financiero de crédito, billetera virtual u otro tercero.
La iniciativa incorpora además una presunción particular: cuando el consentimiento sea otorgado para acceder a un préstamo o financiamiento y exista una situación de necesidad económica, los autores plantean que no sea considerado una manifestación plenamente libre de voluntad, salvo prueba en contrario por parte de quien pretenda hacer valer ese consentimiento.
En los fundamentos, los legisladores kirchneristas vinculan la iniciativa con el aumento del endeudamiento familiar y con el crecimiento del crédito otorgado a través de plataformas digitales.
El informe de CEPA citado en los fundamentos señala que la mora de las familias con bancos llegó al 12,8% en junio de 2026 y que la irregularidad en billeteras virtuales alcanzó el 30,1%. También sostiene que préstamos personales y tarjetas concentraban el 73% del saldo irregular bancario correspondiente a mayo de ese año.
Los legisladores sostienen que el problema adquiere una dimensión particular cuando las personas que necesitan financiamiento reciben, al mismo tiempo, asignaciones o subsidios que representan una parte central de sus ingresos.


