

DEUDAS PARA VIVIR


El bolsillo de los argentinos sigue mostrando señales de tensión. Aunque la inflación se desaceleró y desde el Gobierno comenzaron a destacar una mejora en algunos indicadores crediticios, una encuesta de Zentrix muestra otra cara de la economía cotidiana, buena parte de los hogares todavía tiene dificultades para hacer rendir sus ingresos durante todo el mes y recurre al endeudamiento para cubrir necesidades básicas.
El último Monitor de Opinión Pública (MOP) de Zentrix muestra que el 65% de los consultados ya agotó sus ingresos para el día 20. Apenas el 22,9% logra llegar a fin de mes y solamente el 10,7% consigue hacerlo con capacidad de ahorro.
La dificultad para sostener los gastos cotidianos tiene su correlato en el crédito: el 60,2% aseguró haberse endeudado durante los últimos seis meses.
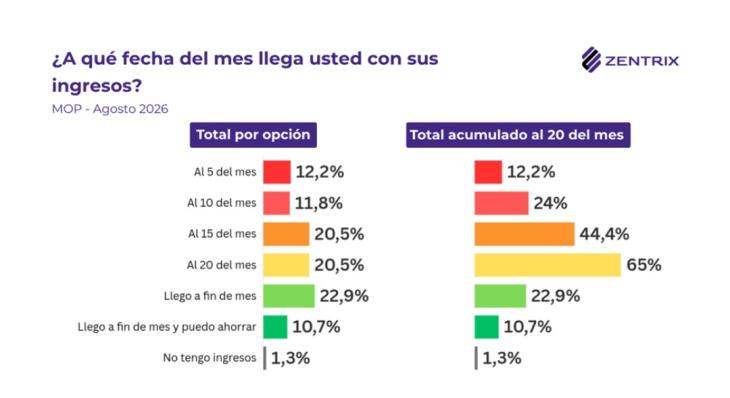
El dato más fuerte aparece cuando se pregunta por qué los argentinos necesitan recurrir al financiamiento.
El 55,6% señaló a los alimentos y la salud como principal motivo de endeudamiento, mientras que otro 20,4% mencionó las tarifas y los servicios públicos.
Mucho más atrás aparecen la compra de bienes durables, con 10,7%, y las situaciones imprevistas, con 10,3%.
Es decir, el crédito aparece cada vez más vinculado a gastos corrientes que forman parte de la vida cotidiana, antes que a grandes compras.
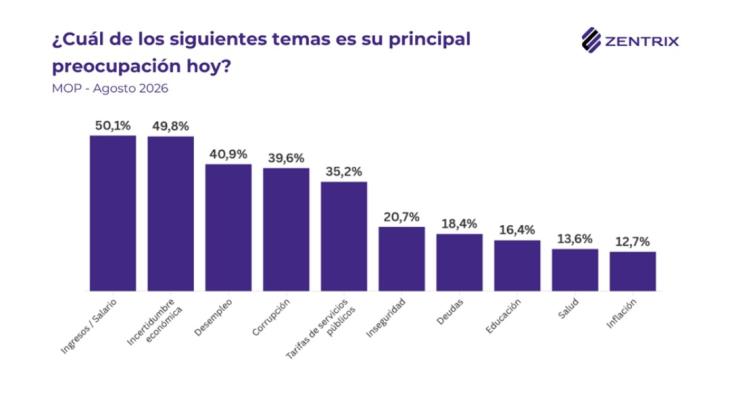
La misma preocupación aparece cuando Zentrix consulta cuáles son actualmente los principales problemas para los argentinos. Los ingresos y el salario encabezan las respuestas, con 50,1%, prácticamente empatados con la incertidumbre económica, que alcanza al 49,8%.
Luego aparecen el desempleo, con 40,9%; la corrupción, con 39,6%; las tarifas de servicios públicos, con 35,2%; y las deudas, con 18,4%. La inflación fue mencionada por el 12,7%.
La fotografía que surge de la encuesta contrasta con otro indicador que funcionarios nacionales comenzaron a difundir en los últimos días.
Desde el Gobierno destacaron la caída de la denominada “mora temprana”, que mide los créditos que registran atrasos de entre 30 y 90 días.
La mora temprana en créditos empieza a bajar 👇 https://t.co/jd8lMlFgqV
— Adrian Ravier (@AdrianRavier) September 19, 2026
El dato proviene de una presentación de la Cámara Argentina Fintech basada en información de la Central de Deudores del Banco Central. Según ese relevamiento, la mora temprana del conjunto del sistema alcanzó un máximo del 6,6% en noviembre de 2025 y descendió hasta el 4,4% en julio de 2026, una reducción de alrededor del 33% desde aquel pico.
El indicador fue utilizado por integrantes del oficialismo para señalar una posible mejora en la situación financiera de las familias. Acá podés insertar los posteos de Adrián Ravier y Martín Menem que mencionabas.
La Cámara Argentina Fintech viene sosteniendo, además, que el problema debe analizarse en un mercado financiero todavía pequeño: actualmente el crédito al sector privado equivale al 13% del PBI, frente a un promedio regional del 53%, según la entidad. También informó que las fintech alcanzan a 10,1 millones de deudores, de los cuales 2,41 millones presentan mora.
Sin embargo, hay una diferencia clave: mora temprana y morosidad total no son lo mismo.
El primer indicador permite observar cuántos créditos ingresan en los primeros estadios de incumplimiento y, por eso, su reducción puede anticipar una mejora hacia adelante. Pero todavía no significa que haya bajado el stock de personas que acumulan atrasos más prolongados.
Los últimos datos oficiales del Banco Central muestran que la irregularidad del crédito de las familias alcanzó el 12,9% en julio, mientras que para el conjunto del sistema se ubicó en 7,7%. El propio BCRA señaló que continuó desacelerándose el crecimiento de la cartera irregular, aunque el nivel todavía permanece elevado.
Además, 5,9 millones de personas mantienen deudas con más de 90 días de atraso, según los datos de la Central de Deudores analizados por la Cámara Argentina Fintech.
El propio Ravier había reconocido públicamente en julio que la morosidad era un tema que preocupaba al Gobierno. El vocero atribuyó parte del fenómeno a la recuperación del crédito y sostuvo que bancos y usuarios estaban atravesando un proceso de adaptación luego de años de poco financiamiento. También señaló que las entidades estaban avanzando en refinanciaciones.
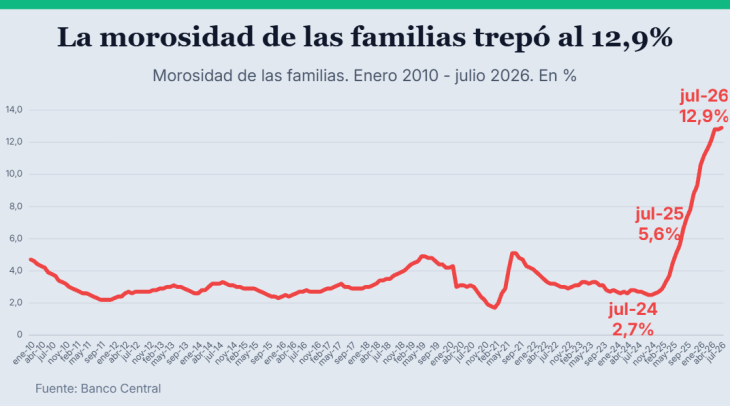
Los distintos indicadores no necesariamente se contradicen. Puede haber menos personas entrando en mora y, al mismo tiempo, mantenerse un elevado nivel de endeudamiento y de atrasos acumulados.
La encuesta de Zentrix aporta otra pieza a esa discusión: muestra que el problema para una parte importante de los hogares está en la capacidad de los ingresos para cubrir todo el mes.
Por eso, detrás de la mejora de la mora temprana aparece una fotografía todavía compleja: seis de cada diez encuestados recurrieron recientemente al crédito y, entre quienes se endeudaron, alimentos y salud aparecen como el principal motivo.


