

Congreso


El oficialismo nacional logró esta semana imponer el dictamen de mayoría sobre los proyectos vinculados con el endeudamiento y el funcionamiento del sistema de crédito.
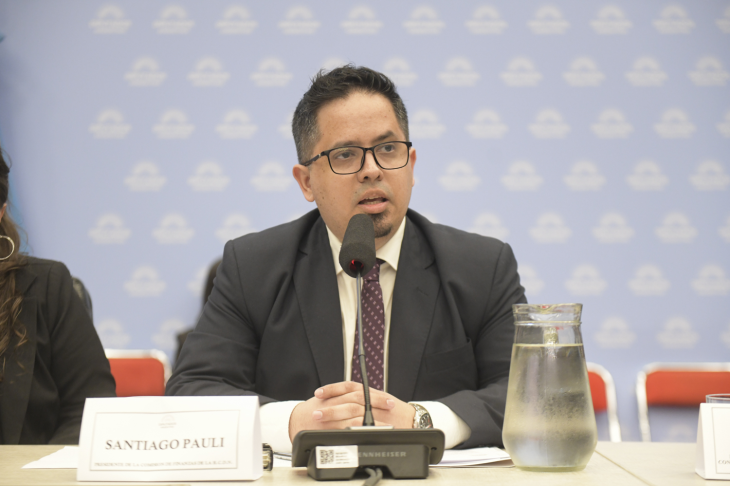
La propuesta fue aprobada en una reunión conjunta de las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia de la Cámara de Diputados, presidida por Santiago Pauli (La Libertad Avanza), y reunió 32 firmas y dos disidencias sobre 61 diputados presentes.
El texto libertario, a diferencia de las propuestas opositoras, no establece un esquema de refinanciación compulsiva ni modificar las condiciones de los contratos de crédito que ya fueron celebrados.
Entre las principales novedades, en cambio, aparecen el consentimiento digital reforzado, mecanismos para reclamar operaciones desconocidas, límites de autocontrol para las tarjetas, notificaciones sobre consumos realizados por menores, un botón de arrepentimiento y la posibilidad de trasladar un crédito de un proveedor a otro.
En solo 2 años el crédito pasó de representar el 6,1 % del PBI a más del 12%.
— Silvana Giudici (@SilvanaGiudici) September 29, 2026
En cambio los niveles de morosidad son los mismos que en el 2018.
Datos contra relato para no volver al pasado nunca más. pic.twitter.com/PAG4wV1PGs
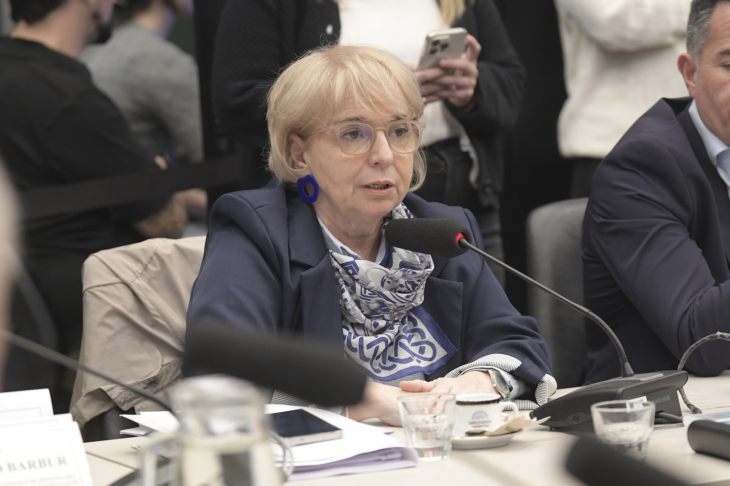
La diputada Silvana Giudici (LLA) cuestionó durante el debate que algunas iniciativas buscaran, a su entender, "un atajo a la morosidad" y planteó la necesidad de "mirar al futuro y ser capaces de no aplicar parches que terminen provocando la caída del régimen financiero".
"Lo que tenemos que hacer es plantear herramientas que vigorizan el sector crediticio, dan estabilidad jurídica y transparencia a los usuarios", sostuvo.
Según Giudici, "nuestro dictamen brinda transparencia, control y previsibilidad a las herramientas financieras".
La legisladora también afirmó que ya fueron refinanciados 500.000 créditos en mora y que en el segmento fintech se había refinanciado el 90% de las deudas, aunque esas cifras corresponden a información expuesta por el oficialismo y no constituyen por sí mismas una evaluación integral del universo de personas endeudadas.
El contexto del debate incluye, además, un sistema financiero en el que la morosidad de las familias continúa siendo un dato relevante: el BCRA informó que en julio de 2026 la irregularidad del crédito al sector privado llegó al 7,7%, mientras que para las familias alcanzó el 12,9%.
Uno de los núcleos centrales del proyecto aparece en el Título III, denominado "Consentimiento, seguridad y protección en entornos digitales".
La propuesta parte de una situación cada vez más habitual: una persona solicita un préstamo, utiliza una billetera virtual, financia una compra o acepta un crédito desde el celular.
Para esas operaciones, el artículo 10 establece que deberán existir mecanismos de autenticación reforzada y doble validación de la identidad del consumidor y de su aceptación de los términos.
La idea es que no alcance con una interacción ambigua o accidental para considerar perfeccionado un contrato.
Antes de enviar la solicitud, el proveedor deberá mostrar de manera clara la información esencial del crédito: costo financiero total efectivo anual (CFTEA), tasa nominal anual (TNA), tasa efectiva anual (TEA), cantidad y monto de las cuotas y total a pagar.
Además, deberá ofrecer herramientas para corregir errores u omisiones antes de completar la operación.
El contrato, a su vez, requerirá una acción afirmativa de aceptación, separada de la solicitud inicial y con una constancia que pueda ser auditada.
El proyecto establece expresamente que el silencio, la inacción o las opciones que aparezcan preseleccionadas no podrán interpretarse como consentimiento.
El mismo título introduce reglas específicas para los reclamos vinculados con operaciones desconocidas, cargos indebidos y eventuales fraudes.
El proyecto diferencia tres situaciones:
La diferencia es relevante porque no todos los reclamos tendrían el mismo procedimiento.
Cuando un cargo sea objetivamente indebido, no haya sido pactado o esté prohibido, deberá ser reintegrado dentro del plazo que establezca la reglamentación.
Si existe una controversia fundada, el proveedor deberá investigar el caso y resolverlo dentro del plazo correspondiente. Mientras se analiza el importe cuestionado, deberán suspenderse los intereses y la gestión de cobro sobre esa suma.
El usuario, además, deberá ser informado sobre el estado y el resultado del reclamo.
Otro punto novedoso del Título III está relacionado con las cuentas, perfiles o funcionalidades utilizadas por menores de 18 años.
Cuando un menor pueda realizar consumos con cargo a una tarjeta de crédito, el titular de esa tarjeta deberá recibir una notificación inmediata y gratuita por cada operación.
La reglamentación deberá definir cuál de los actores involucrados —billetera, plataforma, emisor o tarjeta— tendrá la obligación de enviar el aviso.
El objetivo es permitir que el titular pueda identificar rápidamente qué consumo se realizó, desde qué cuenta o perfil y bajo qué modalidad.
El artículo 13 incorpora otra herramienta de autocontrol. Las entidades emisoras de tarjetas deberán permitir que sus clientes establezcan un límite de consumo propio, inferior al límite de crédito que les haya otorgado la entidad.
Por ejemplo, una persona que tenga disponible un límite de $2 millones podría establecer voluntariamente un tope mensual de $500.000.
Si posteriormente una operación supera ese límite autocontrolado, podrá ser rechazada. El proyecto aclara que la entidad no será responsable por la decisión que tomó el titular ni por el rechazo de una operación que exceda el límite que él mismo estableció.
Uno de los puntos con mayor impacto práctico es el artículo 14, que incorpora expresamente el derecho de revocación para las operaciones de crédito de consumo realizadas a distancia o por medios digitales.
El consumidor tendrá derecho a revocar su aceptación dentro del plazo que establezca la normativa, que no podrá ser inferior a 10 días hábiles.
El plazo comenzará a contarse desde la recepción del contrato o desde la disponibilidad efectiva del producto o servicio, según cuál de los dos momentos sea posterior.
Para hacerlo, el proveedor deberá ofrecer un mecanismo digital visible, directo, gratuito y sencillo, identificado como "botón de arrepentimiento" o mediante la denominación que establezca la reglamentación.
La propuesta busca evitar que para cancelar una operación digital sea necesario iniciar una sucesión de trámites que contradiga la facilidad con la que se contrató originalmente.
El botón no significa, sin embargo, que quien recibió y utilizó dinero pueda simplemente quedarse con él. Si el crédito ya fue desembolsado o utilizado, la reglamentación deberá establecer cómo y cuándo se restituirá el capital y qué tratamiento tendrán los intereses, seguros y productos asociados.
El objetivo es que exista una vía efectiva para desistir de la contratación, pero sin convertir el mecanismo en una forma de obtener financiamiento gratuito.


