

cuentas públicas


La mora volvió a subir en agosto, ubicándose en 7,8%, el nivel más alto de la serie que publica el Banco Central desde enero de 2010.
La suba en la incobrabilidad de los créditos fue liderada este mes por las empresas, consolidándose como una de las preocupaciones económicas centrales en la Argentina de Javier Milei.
El dato se da a conocer luego del fracaso de la sesión del jueves 15 en la Cámara de Diputados por falta de quórum, en el que la oposición buscaba no solo voltear el DNU 70/2023, sino también brindar soluciones concretas para quienes no pueden afrontar el pago de sus deudas.
El próximo miércoles 21, el oficialismo convocó una sesión, en la que el tema se pondrá nuevamente sobre la mesa.
Ante la falta de quórum en la sesión, comienzan las expresiones de minoría. https://t.co/IJzynw2FZL
— Diputados Argentina (@DiputadosAR) October 15, 2026
En junio, la mora había cedido, y desde el gobierno señalaban que empezaba una senda descendiente. Sin embargo, en julio, borró esa baja y en agosto volvió a subir, hasta ubicarse en 7,8% en el sector privado.
Uno de los puntos sobresalientes en el problema de la irregularidad es lo explosivo de la dinámica. En el sector privado en general, la irregularidad pasó del 1,5% en octubre de 2024 al 7,8% veintidós meses después. Esto es, se multiplicó por más de 5 veces la morosidad en menos de dos años.
En el desagregado, la suba del mes lo traccionaron las empresas: la mora aumentó al 3,8%, 0,2 puntos porcentuales por encima de julio.
En tanto, la morosidad de las familias cedió a 12,8%, 0,1 punto porcentual por debajo de julio.
Si bien la situación más acuciante la viven las familias, la tendencia es la misma: en ambos casos se multiplicaron por 5 en menos de dos años quienes no pueden afrontar sus deudas.
La mora en las familias alcanza los préstamos personales, así como también las tarjetas de crédito. En agosto, la dinámica fue heterogénea:
Los préstamos garantizados comienzan también a generar preocupación, alejándose de su promedio histórico, y con tendencia alcista: los prendarios presentan una irregularidad del 8,2% (récord de la serie y casi el doble que hace un año) mientras los hipotecarios trepó al 1,8% (el doble que el promedio desde 2010).
La pérdida de puestos de trabajo y la merma en los ingresos, así como la volatilidad de las tasas de interés en niveles altos (muy positivas en términos reales, esto es, en comparación con la inflación), constituyen las principales causas de esta situación.
Desde la Consultora 1816 registran que la tasa nominal anual de los préstamos personales se sostiene en niveles muy elevados tanto en entidades financieras como no financieras: desde abril de 2024, ambas se mueven muy por encima de la inflación.
Durante agosto, los préstamos personales otorgados por entidades financieras registraron una Tasa Nominal Anual (TNA) promedio del 65,5%, equivalente a una Tasa Efectiva Anual (TEA) del 89,2%.
El costo es mucho mayor fuera de los bancos. A partir de los datos del BCRA, la consultora estima que la TNA promedio de los préstamos personales de entidades no financieras podría rondar el 130%, con una TEA cercana al 244%.
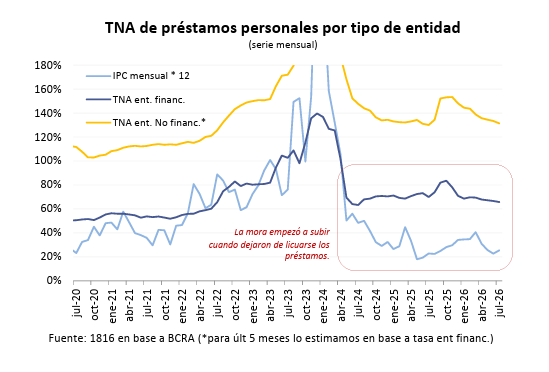
Y todavía falta sumar comisiones, seguros, impuestos y otros cargos que integran el Costo Financiero Total (CFT), por lo que el desembolso efectivo que enfrenta el deudor puede ser aún mayor.
La diferencia con la inflación es significativa. En agosto, la variación interanual de los precios fue del 33,5%.


