

Precios bajo presión


Para muchos jóvenes, el mes tiene treinta días, pero el bolsillo dura veinte. Después quedan las compras de alimentos, alguna factura por vencer y la necesidad de encontrar cómo cubrir los gastos hasta volver a cobrar. Quienes tienen acceso recurren a la tarjeta o a un préstamo, aunque esa salida deja parte del próximo ingreso comprometido.
El Monitor de Opinión Pública de Zentrix le pone números a esa situación, el 72% de los encuestados de entre 18 y 39 años se queda sin ingresos, como máximo, al día 20. Casi cuatro de cada diez ni siquiera superan la primera quincena y solo el 3% consigue ahorrar.
La foto se inscribe en un escenario nacional en el que conseguir trabajo y sostener los pagos son dos preocupaciones que se cruzan. Según el INDEC, la desocupación alcanzó el 7,9% en el segundo trimestre de 2026. Por su parte, el Banco Central informó que la irregularidad del crédito a las familias llegó al 12,9% en julio.
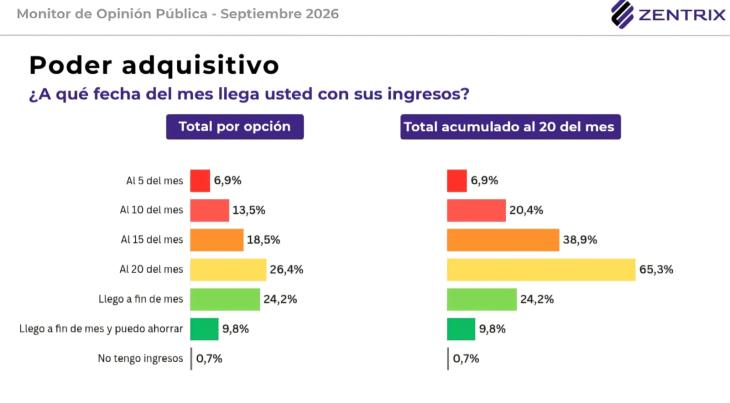
El problema que describe la encuesta no se limita a la imposibilidad de ahorrar para un proyecto o una compra importante. Para una mayoría de los menores de 40, los ingresos no cubren siquiera el mes completo.
El 39,6% llega como máximo hasta el día 15 y la proporción trepa al 72% cuando se extiende el plazo hasta el 20. A partir de ahí, todavía queda una parte del calendario por financiar.
Sin ahorros, cualquier gasto inesperado reduce todavía más el margen. Una reparación, un medicamento o una cuenta más alta pueden obligar a postergar otro pago o a buscar financiamiento.
La dificultad también aparece en la percepción sobre los salarios del conjunto de los encuestados, el 81,8% considera que su sueldo no le está ganando a la inflación. Es una evaluación de los consultados, pero muestra hasta qué punto sienten que sus ingresos quedaron detrás del costo de vida.
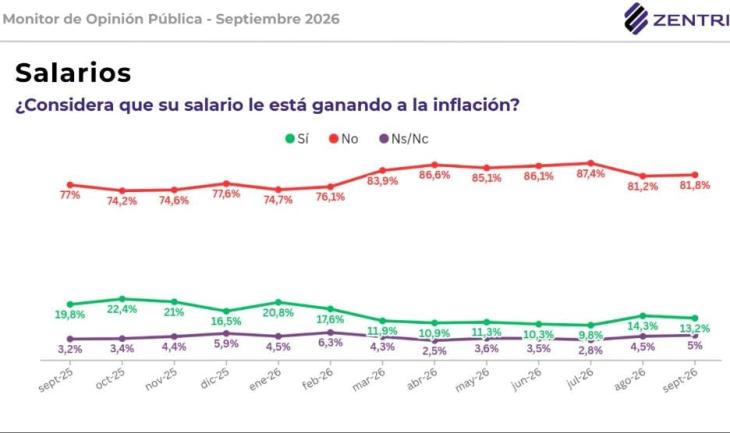
Los datos de endeudamiento que acompaña la consultora muestran que el 60,9% de los jóvenes tomó alguna deuda o crédito durante los últimos seis meses.
Entre quienes se endeudaron, el 55% lo hizo principalmente para cubrir alimentos y salud, y el 35,5%, para pagar tarifas y servicios. Ambas razones reúnen a nueve de cada diez. Apenas el 8% señaló la compra de bienes durables.
El destino del dinero permite entender la presión sobre el presupuesto: el crédito se utiliza, sobre todo, para sostener necesidades que vuelven a aparecer al mes siguiente.
Ahí se forma un circuito difícil de cortar. El próximo ingreso debe alcanzar para los gastos nuevos y para pagar los anteriores. Si el dinero vuelve a agotarse antes de fin de mes, renovar la deuda puede convertirse en la forma de seguir cubriendo lo cotidiano.
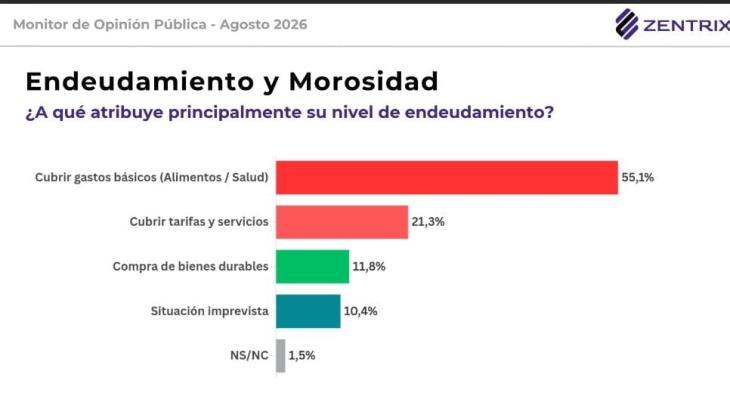
Las dificultades de ingresos conviven con un mercado laboral que deja a una parte de la población buscando una ocupación. La tasa de desocupación del 7,9% que informó el INDEC corresponde a personas que no tienen trabajo, están disponibles y lo buscan activamente.
Para quien pierde un empleo, una cuota asumida con otro nivel de ingresos puede volverse difícil de sostener. Y tener una ocupación tampoco garantiza llegar a fin de mes, como reflejan las respuestas sobre salarios y capacidad de ahorro.
En el sistema bancario, esa tensión tiene otra expresión, el 12,9% del saldo de los créditos a las familias estaba en situación irregular en julio, según el BCRA. El indicador mide el dinero prestado con problemas de pago; no significa que ese porcentaje de las familias esté endeudado o en mora.
Dentro del relevamiento de Zentrix, el cuadro es todavía más ajustado en la clase baja el 83,3% no supera el día 20 con sus ingresos y apenas el 0,9% logra ahorrar. Además, el 68,1% tomó deuda y, entre quienes lo hicieron, el 65,5% señaló los gastos básicos como motivo principal.
Frente a este escenario, el 67% de los consultados espera que el Estado intervenga ante la morosidad. Al preguntar por el tipo de respuesta, el 61,3% prefiere una regulación del crédito, mientras que solo el 7,5% pide condonar deudas.
La diferencia muestra que la demanda no se concentra en borrar lo adeudado, sino en las reglas bajo las cuales se accede al financiamiento y se afrontan los pagos.
Para los jóvenes sin ahorros y los hogares de menores ingresos, el problema empieza antes del vencimiento de una cuota. el dinero se termina cuando todavía quedan días y necesidades por cubrir. La deuda permite atravesar ese tramo, pero llega al próximo mes junto con las cuentas de siempre.


