

consumo de combustible


Cobrar, pagar las cuentas y volver a hacer números para llegar al próximo ingreso. Esa secuencia atraviesa las respuestas del estudio “¿Qué pasa con el salario?”, de Bumeran, que muestra cómo el alquiler, los alimentos y las obligaciones pendientes reducen el margen de las personas consultadas para sostener sus gastos cotidianos.
El 87% considera que su salario es insuficiente para cubrir las necesidades básicas, mientras que el 74% afirma que su poder adquisitivo empeoró en los últimos meses. Este último porcentaje supera en 16 puntos al del relevamiento anterior, cuando el 58% señalaba un deterioro. Se trata de percepciones declaradas por los participantes, no de una medición de la evolución de todos los salarios argentinos.
Los resultados, difundidos este lunes, permiten observar una dificultad que excede el monto del recibo de sueldo, cuánto tiempo alcanza ese dinero, qué gastos absorben la mayor parte y qué posibilidades quedan de enfrentar un imprevisto sin recurrir al crédito.
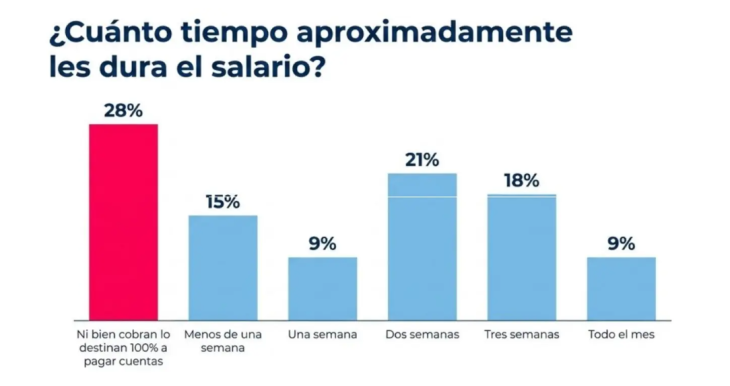
La duración del ingreso es uno de los datos más contundentes del estudio. Al 73% de los encuestados, el salario le alcanza para dos semanas o menos. Dentro de ese grupo, un 28% señala que destina todo el sueldo al pago de cuentas apenas cobra; un 15% dice que le dura menos de una semana; un 9%, una semana; y un 21%, dos.
En el otro extremo, el 18% consigue estirarlo durante tres semanas y apenas el 9% indica que le alcanza para el mes completo. La distribución muestra que, para una amplia mayoría de los participantes, el calendario de gastos continúa cuando el ingreso mensual ya se agotó.
Esa falta de margen obliga a reorganizar compras y vencimientos. Como lectura económica, también ayuda a entender por qué tener un ingreso no garantiza disponer de dinero para consumir durante todo el mes: una parte puede estar comprometida antes de llegar a la cuenta.
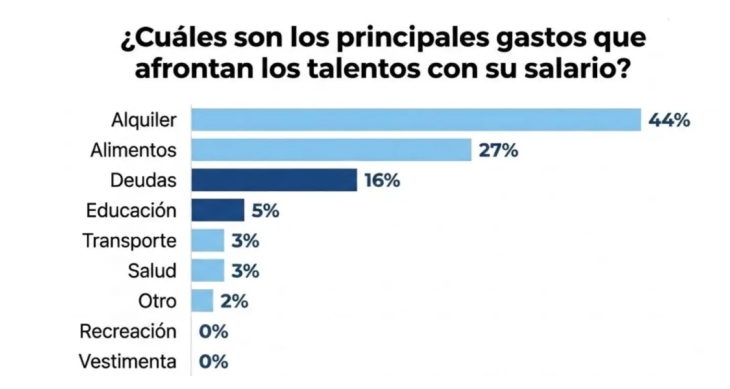
La vivienda encabeza las preocupaciones del presupuesto. El 44% identifica al alquiler como su principal gasto, seguido por la alimentación, mencionada por el 27%, y el pago de deudas, señalado por el 16%. Más atrás aparecen educación, salud y transporte.
Los porcentajes indican cuántas personas consideran cada rubro como su mayor desembolso; no representan la proporción del salario destinada a pagarlo. La diferencia es importante para dimensionar el resultado, el relevamiento muestra qué obligaciones pesan más en las respuestas, pero no establece un presupuesto idéntico para todos los hogares.
A esa presión se suman responsabilidades que pueden extenderse más allá de los gastos propios. Según el estudio, la mitad de los consultados ayuda económicamente a familiares o personas cercanas, de manera regular u ocasional. Así, un mismo ingreso puede sostener necesidades de más de una persona.
El 77% de los participantes afirma tener alguna deuda y el 90% asegura que no puede ahorrar. La combinación deja poco espacio para construir un respaldo frente a una reparación, un problema de salud u otro gasto inesperado.
Las respuestas sobre un eventual aumento salarial muestran hasta qué punto los compromisos pendientes condicionan las decisiones: el 46% lo destinaría a cancelar deudas, mientras que el 22% intentaría ahorrarlo y el 15% lo utilizaría en alimentación y recreación.
Ese orden de prioridades ofrece una posible explicación de por qué una mejora del ingreso puede tardar en trasladarse a nuevas compras. Antes de ampliar el consumo, una familia endeudada puede necesitar ponerse al día con pagos acumulados y recuperar algo de tranquilidad financiera.
Para Federico Barni, CEO de Bumeran en Jobint, la desaceleración de los precios no asegura por sí sola una mejora del bolsillo. “La desaceleración de la inflación no implica automáticamente una recuperación del salario real”.
El ejecutivo vinculó las dificultades con la pérdida acumulada del poder adquisitivo y el peso de los gastos esenciales. Su análisis pone el foco en la capacidad de volver a consumir y planificar, además de la comparación mensual entre aumentos de precios y de salarios.
Una inflación más baja significa que los precios suben a menor velocidad. Para recuperar lo perdido, en cambio, los ingresos necesitan ganar poder de compra. En la vida cotidiana, esa mejora se expresa en algo concreto, poder cubrir los gastos del mes, reducir la dependencia de las deudas y reservar dinero sin tener que postergar una necesidad básica.


