

deudas impagables


Mercado Pago quedó más cerca de ingresar al negocio bancario argentino. La solicitud de la compañía superó la evaluación técnica de la Superintendencia de Entidades Financieras y Cambiarias, un paso necesario para ampliar sus operaciones hacia actividades como la captación de depósitos y las cuentas sueldo.
La novedad fue comunicada por Juan Curutchet, titular de la Superintendencia y director del Banco Central, durante el Argentina Fintech Forum 2026. El funcionario aseguró que el camino está “allanado” en lo que corresponde al análisis de su área, aunque todavía falta la decisión final del Directorio del BCRA.
El avance abre una nueva etapa para la plataforma del grupo Mercado Libre, fundado por Marcos Galperin. Con una presencia extendida en los pagos de consumidores y comercios, la compañía busca sumar herramientas bancarias a los servicios de cobros, inversiones y crédito que ya ofrece.
Juan Curuchet, director del BCRA, dice que el camino para que Mercado Pago sea banco está "allanado". Se llamaría "Mercado Banco". Además imagina una coordinación regional con otros bancos centrales para la habilitación. https://t.co/K8ZdKTZ63L
— Sebastián Davidovsky (@vidusky) October 29, 2026
“En lo que depende de la Superintendencia, ya tiene allanada la parte técnica. La licencia de Mercado Banco, entiendo que así se llamará, seguirá su curso”, explicó Curutchet.
El nombre mencionado por el funcionario todavía está expresado en términos potenciales, al igual que el calendario de lanzamiento. Aunque había anticipado que la aprobación podría llegar antes de fin de año, el visto bueno técnico no significa que la empresa ya esté autorizada a operar como banco.
El expediente debe completar su recorrido ante el Directorio del Central, que definirá la autorización y las condiciones correspondientes. Después, la implementación de los productos dependerá también del cronograma de la compañía y de los requisitos que deba cumplir.
Curutchet planteó, además, la posibilidad de una coordinación regional con otros bancos centrales para abordar las habilitaciones de una empresa que opera en distintos países. Esa articulación no equivale a una autorización automática para toda la región: las operaciones deberán ajustarse a las decisiones y normas de cada jurisdicción.
La diferencia central entre una billetera de pagos y un banco está en las actividades que cada figura puede desarrollar. Una licencia bancaria permitiría captar depósitos y utilizarlos para otorgar préstamos, dentro del marco regulatorio de las entidades financieras.
Ese mecanismo, conocido como intermediación financiera, ampliaría las fuentes de financiamiento de la compañía. Mercado Pago ya participa en el crédito a personas y comercios, pero la autorización le permitiría incorporar alternativas como los depósitos a plazo fijo, según el alcance de la licencia y su estrategia comercial.
El otro segmento relevante es el de las cuentas sueldo. La posibilidad de recibir haberes en una cuenta bancaria del grupo abriría una competencia más directa con las entidades tradicionales, para las cuales esos depósitos constituyen una fuente importante de financiamiento.
Para quienes hoy cobran en un banco y después transfieren el dinero a Mercado Pago, una eventual cuenta sueldo podría simplificar ese recorrido. Sin embargo, todavía no se anunció una fecha de lanzamiento ni las condiciones de ese producto.
Tampoco está confirmado que las actuales cuentas con CVU se conviertan automáticamente en cuentas con CBU. La empresa deberá informar cómo organizará sus servicios bancarios y qué opciones tendrán los usuarios.
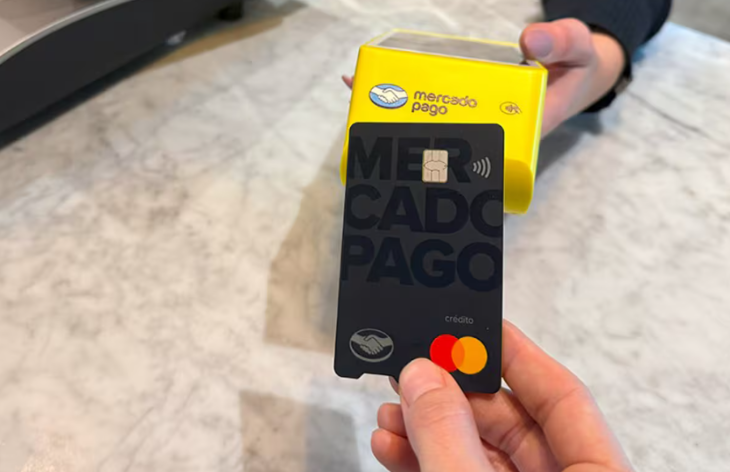
La llegada de Mercado Pago al negocio bancario tendría una particularidad, la compañía ya forma parte de las operaciones cotidianas de numerosos consumidores y comercios. Esa relación previa puede facilitar la incorporación de nuevos productos, aunque no permite anticipar cuántos clientes decidirán contratarlos.
La competencia dejaría de concentrarse únicamente en los pagos, las transferencias o los cobros con QR. También podría extenderse a los salarios, el ahorro y una oferta más amplia de crédito. Las tasas, los costos y la facilidad de uso serán factores relevantes para quienes comparen alternativas.
Al mismo tiempo, la autorización supondrá obligaciones bancarias de capital, liquidez, gestión de riesgos y supervisión, conforme a la categoría de la entidad y a las condiciones que establezca el BCRA.
El trámite superó una instancia importante, pero la próxima definición será la del Directorio. Recién con esa resolución y los anuncios de implementación podrá conocerse cómo funcionará Mercado Banco y qué cambios concretos ofrecerá a los clientes.


