

mercado cambiario


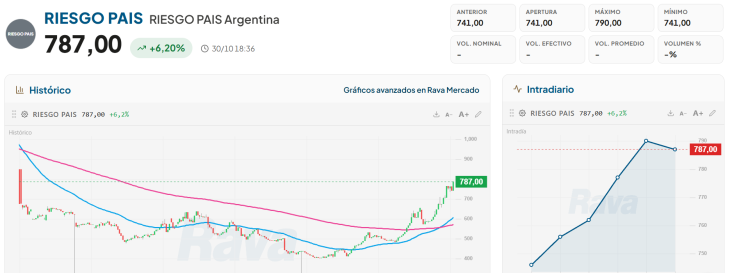
La Argentina cerró octubre con un deterioro de sus condiciones de financiamiento y nuevas caídas en los mercados. El riesgo país llegó a los 787 puntos básicos, el nivel más alto de 2026, después de avanzar 46 unidades en la última jornada del mes. El movimiento coronó un período de presión sobre los bonos soberanos: en octubre, el indicador acumuló un incremento de 180 puntos, equivalente al 29,7%.
La escalada refleja una mayor desconfianza de los inversores, que exigen una diferencia de rendimiento más amplia para mantener deuda argentina frente a los títulos del Tesoro de Estados Unidos. Los 787 puntos representan una brecha de 7,87 puntos porcentuales respecto de esa referencia, aunque la tasa de una eventual colocación dependería también del plazo y de las condiciones de emisión.
Detrás del salto se combinan tres factores: un escenario global menos favorable para las inversiones de riesgo, la volatilidad que dejaron las elecciones brasileñas y las dudas sobre la capacidad argentina de sostener el crecimiento y conseguir financiamiento.
El primer foco de presión llegó desde el exterior. Las dudas sobre la rentabilidad de las inversiones en inteligencia artificial y los resultados de grandes compañías tecnológicas impulsaron correcciones en Wall Street. A ese escenario se sumaron las tensiones en Medio Oriente, la presión sobre el petróleo y la cautela ante las elecciones legislativas de Estados Unidos.
Cuando aumenta la incertidumbre, los inversores suelen reducir su exposición a los activos que consideran más riesgosos y buscar alternativas más seguras. Para los bonos argentinos, ese cambio de preferencias implica menos demanda, menores precios y mayores rendimientos exigidos.
La reacción tiene una intensidad particular en un país que todavía enfrenta dificultades para volver a financiarse regularmente en los mercados internacionales. En esas condiciones, un deterioro del contexto externo puede encarecer aún más el acceso al crédito y complicar la estrategia para refinanciar vencimientos.
La reelección de Luiz Inácio Lula da Silva también modificó las expectativas de los inversores que se habían posicionado para un triunfo de Flávio Bolsonaro. La reacción de los activos brasileños agregó volatilidad a una región que ya operaba bajo un clima internacional desafiante.
El impacto sobre la Argentina tiene un canal financiero inmediato. Los fondos internacionales administran inversiones en distintos países y, cuando revisan su exposición a una economía de peso como Brasil, pueden ajustar también sus posiciones en otros mercados de la región. Ese reacomodamiento puede trasladar presión a los bonos y las acciones argentinas, aunque las condiciones económicas de ambos países sean diferentes.
La importancia de Brasil como socio comercial suma otro frente de atención. Una moneda brasileña más débil puede modificar la competitividad de las exportaciones argentinas y favorecer el ingreso de productos del país vecino. Son efectos que dependen de la duración del movimiento cambiario, pero que incorporan incertidumbre sobre sectores industriales vinculados al comercio bilateral.
El lunes posterior al balotaje, el riesgo país argentino había alcanzado los 765 puntos. El cierre del viernes superó esa marca y dejó un nuevo máximo anual.
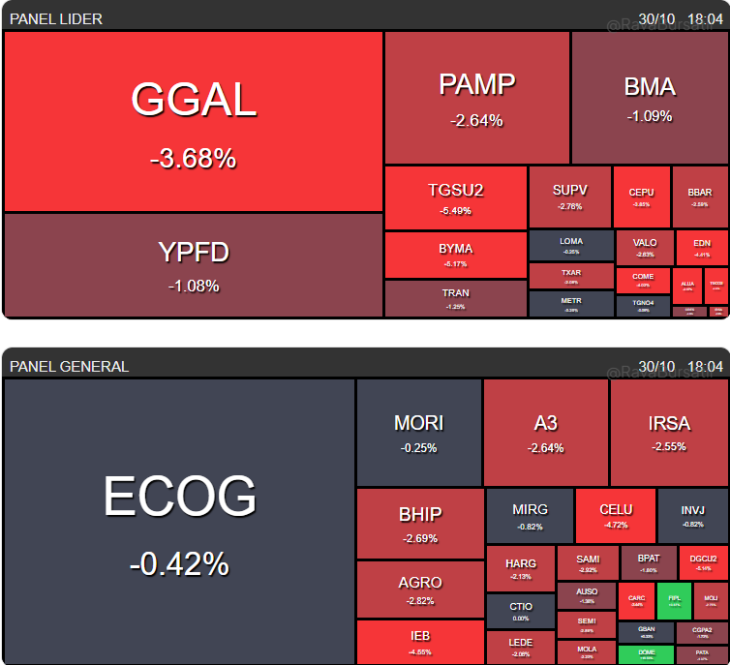
El escenario externo ayuda a explicar el movimiento, pero las fragilidades locales amplifican la respuesta. La debilidad de la actividad, la necesidad de acumular reservas y los próximos vencimientos de deuda mantienen la atención sobre el programa financiero del Gobierno.
Para quienes compran bonos, el equilibrio fiscal es una condición relevante, pero también importa la disponibilidad de dólares para cumplir con los pagos. Por eso, las compras de divisas del Banco Central, las alternativas de financiamiento y la posibilidad de regresar a los mercados internacionales ocupan un lugar central en la evaluación del riesgo argentino.
A esa discusión se incorpora el horizonte electoral de 2027. A medida que se acercan los comicios, las decisiones de inversión empiezan a considerar distintos escenarios sobre la continuidad de las políticas económicas. Eso puede traducirse en mayor demanda de cobertura y en una prima adicional para mantener títulos argentinos.
La combinación contrasta con el panorama de mediados de julio, cuando el indicador había descendido hasta los 402 puntos. Desde entonces, el riesgo país prácticamente se duplicó, en un recorrido que muestra cuánto cambiaron las expectativas del mercado durante los últimos meses.
El mercado cambiario mostró una estabilidad relativa frente al deterioro de los bonos y las acciones. El dólar mayorista cerró a $1534 y el minorista del Banco Nación se mantuvo en $1560 para la venta. Entre las cotizaciones financieras, el MEP terminó en $1567,31 y el contado con liquidación, en $1654,66.
Esa diferencia muestra que la tensión financiera puede expresarse primero en el precio de la deuda, sin provocar de inmediato un salto equivalente del dólar. Sin embargo, un riesgo país más alto dificulta el regreso al financiamiento internacional y mantiene la presión sobre la necesidad de reunir divisas para afrontar los compromisos externos.


