

Carrera espacial


La actividad manufacturera china regresó a terreno de contracción en octubre de 2026. La Oficina Nacional de Estadística publicó el 31 de octubre un índice de gestores de compras de 49,3 puntos, frente a 50,1 en septiembre, una baja de 0,8 puntos. El resultado interrumpió la recuperación del mes anterior y mostró una desaceleración desigual entre las fábricas.
El PMI mide la evolución mensual mediante respuestas de directivos de compras industriales. Por encima de 50 puntos predomina la expansión respecto del mes previo; por debajo, la contracción. Una lectura de 49,3 no equivale a una caída productiva del 0,7%, ni describe la variación anual del producto bruto interno. Es un indicador de tendencia.
El tamaño de las compañías marcó la primera diferencia. Las grandes empresas registraron 50,2 puntos, aún en expansión, aunque perdieron 0,4 respecto de septiembre. Las medianas bajaron a 48,4, con un retroceso de 1,3 puntos, y las pequeñas descendieron a 47,5, tras ceder 1,4. La distancia entre grandes y pequeñas alcanzó 2,7 puntos, sin implicar idéntica variación de ventas.
El freno apareció tanto en la producción como en los pedidos. El subíndice productivo cayó de 51,7 a 49,8 puntos entre septiembre y octubre, mientras los nuevos pedidos pasaron de 50,5 a 49,4. Ambos quedaron debajo del nivel neutral, mostrando debilidad simultánea de oferta y demanda. Las cifras no permiten atribuir la caída a un rubro ni calcular pérdidas individuales de empleo.
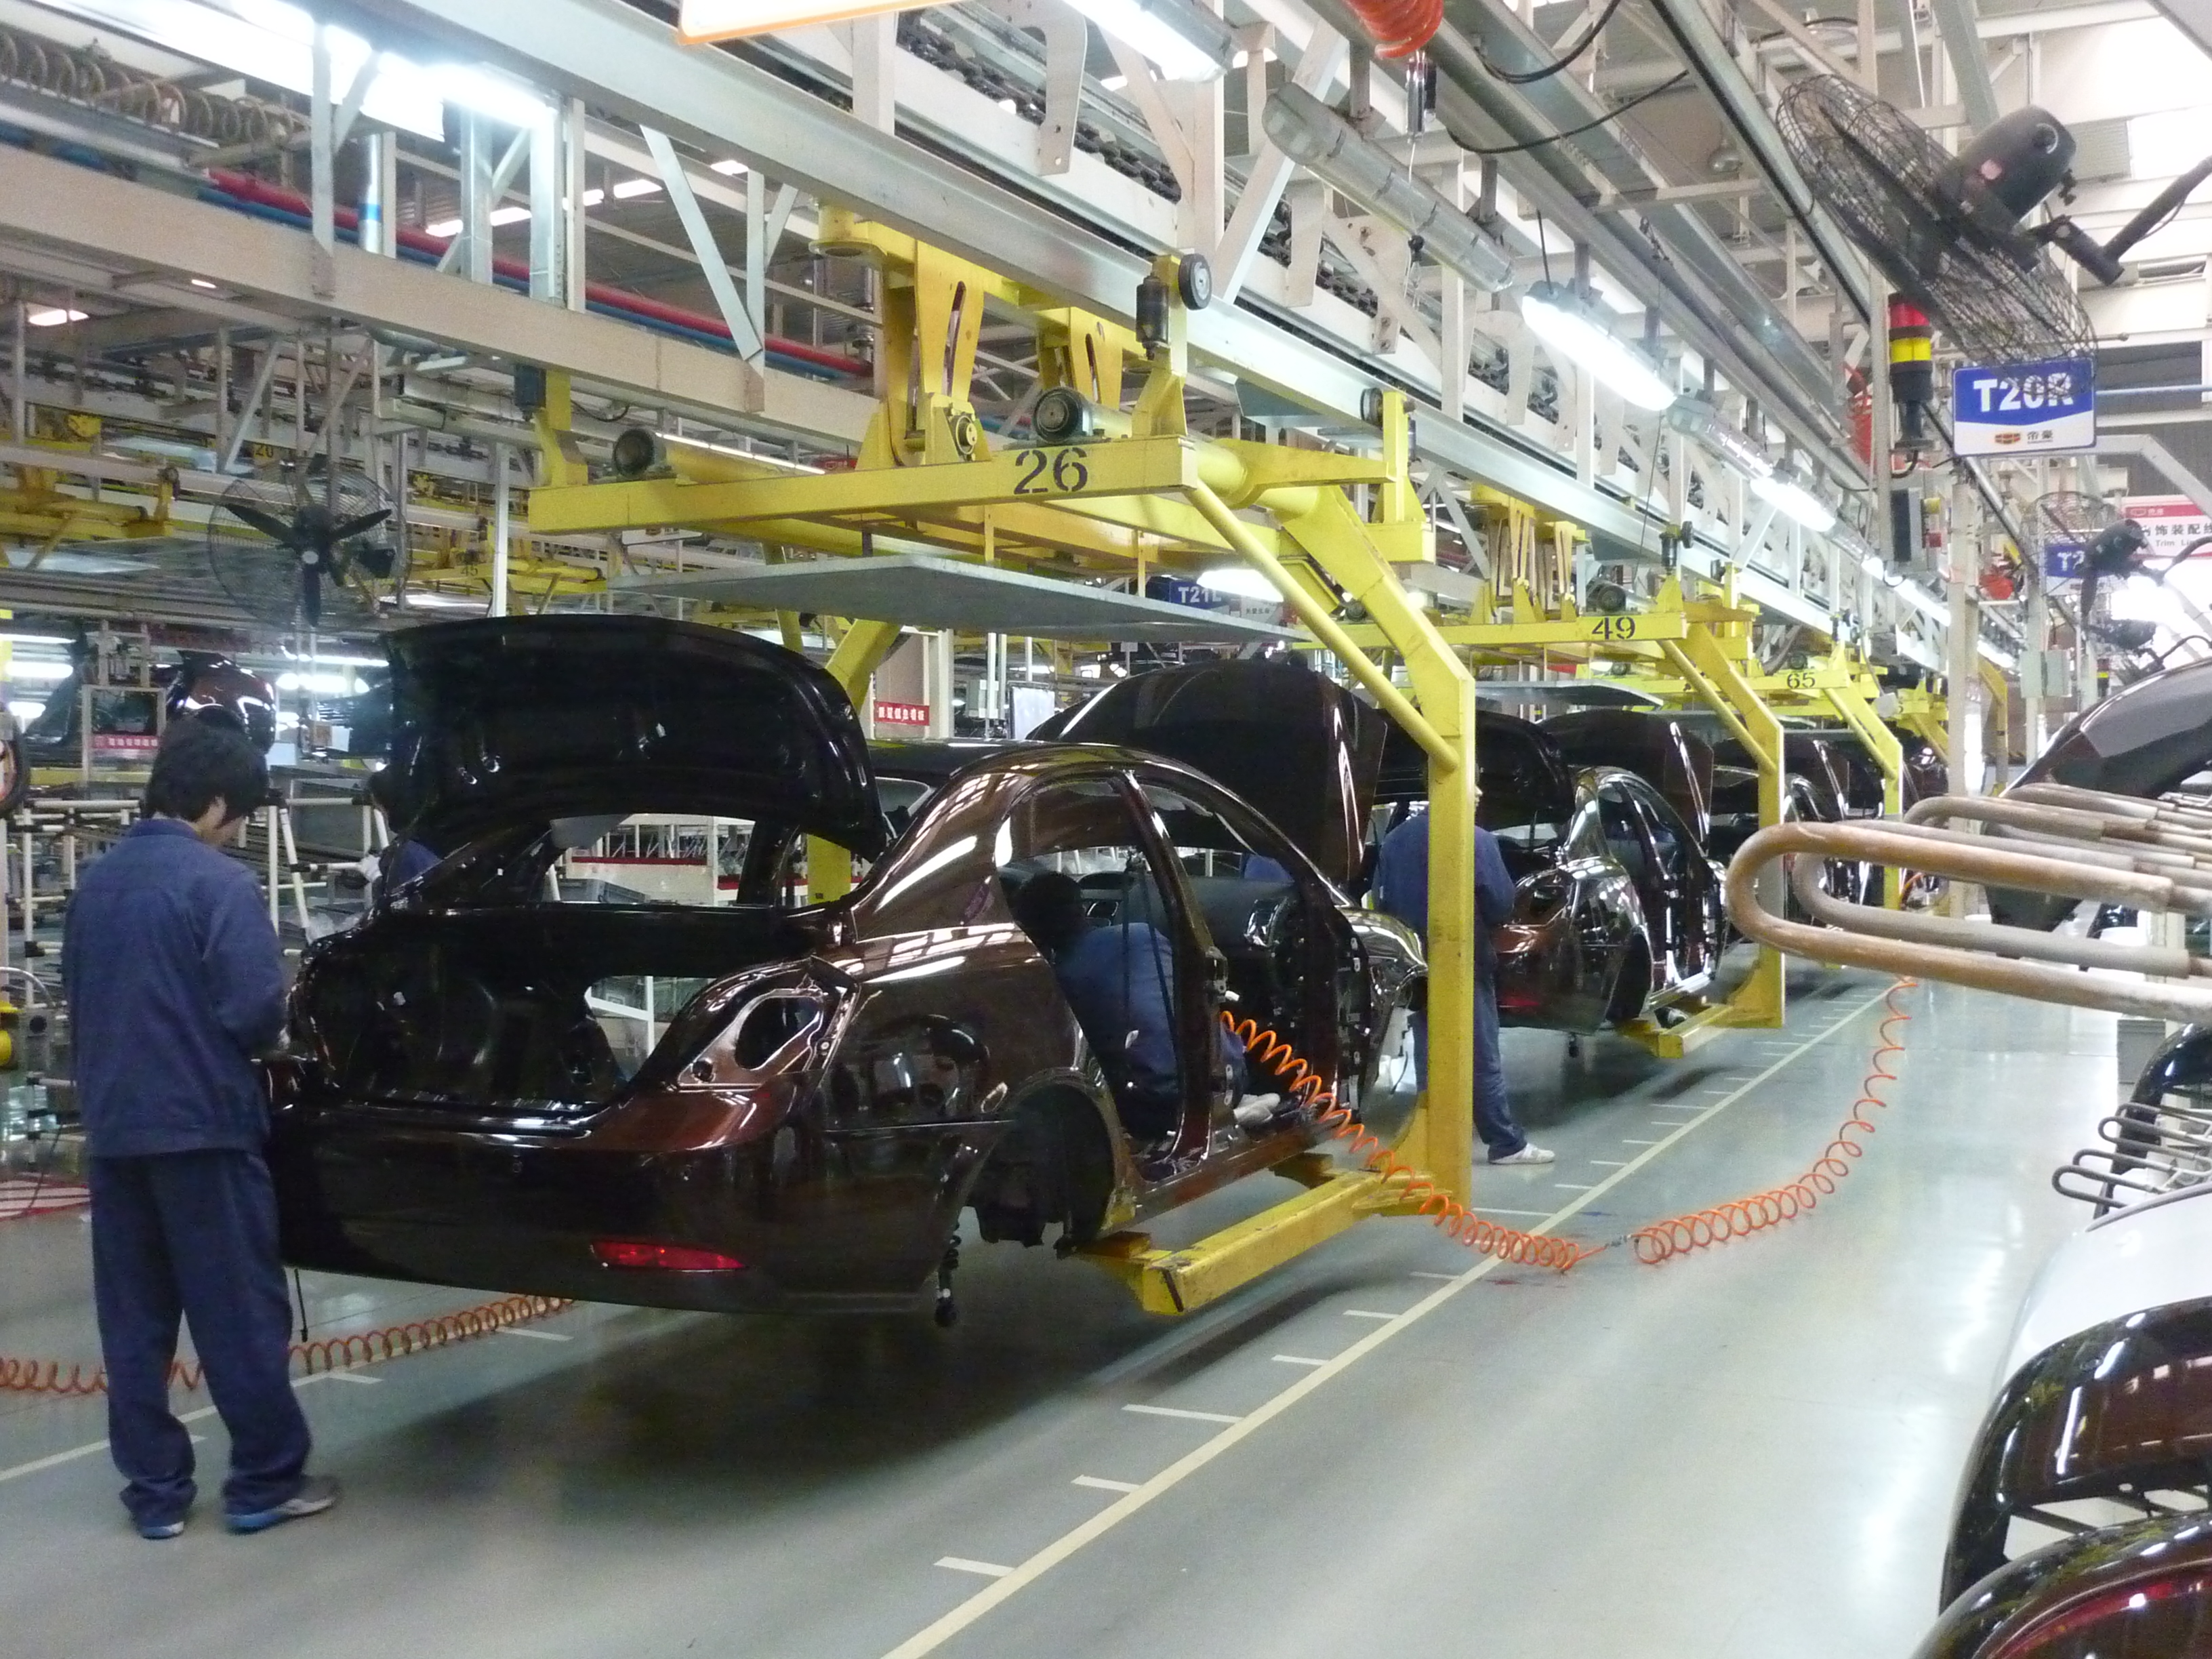
La composición sectorial mostró otro contraste dentro de la industria. La fabricación de alta tecnología alcanzó 51,3 puntos y la de equipamiento se situó en 50,6, ambas por encima de 50. En cambio, los bienes de consumo registraron 48,8 y las industrias de alto consumo energético, 47,3. La divergencia impide presentar la desaceleración como una paralización uniforme de la actividad fabril.
Algunas actividades avanzadas conservaron pedidos y producción en expansión. Equipos ferroviarios, barcos y aeronáutica, junto con computadoras y comunicaciones, registraron indicadores de 53 puntos o más. El escenario fue distinto para textiles, productos minerales no metálicos y procesamiento de metales no ferrosos, cuyos valores quedaron bajo 50. El informe muestra diferencias sectoriales sin cuantificar cuánto corresponde a demanda interna o exportaciones.
Las existencias y el empleo también aportaron señales de cautela. Los inventarios de materias primas subieron de 48,2 a 48,4 puntos, pero continuaron bajo el umbral neutral. El componente de empleo permaneció en 48,4, sin recuperación mensual. Los tiempos de entrega de proveedores alcanzaron 50,2, una décima más que en septiembre. Estos índices no indican directamente cuántos trabajadores fueron contratados o despedidos.
Los precios industriales completaron un escenario de expansión desigual. El indicador de costos de materias primas llegó a 56,8 puntos y el de precios de salida de fábrica a 51,7, aún por encima de 50. Sin embargo, retrocedieron 4 y 2,3 puntos frente a septiembre. Esto muestra una moderación de los aumentos, no una caída automática de todos los costos o precios.

El enfriamiento no se limitó a las fábricas. El PMI no manufacturero bajó de 50,2 a 49,7 puntos, con la construcción en 48 y los servicios en 50. El indicador compuesto de producción quedó en 49,7. El cuadro complementa la cobertura de las medidas de gasto y crédito para hogares y pymes de China, cuyos resultados deberán medirse durante los próximos meses.
El próximo informe mensual permitirá comprobar si mejoran los pedidos y la actividad industrial. También mostrará si las empresas medianas y pequeñas reducen su distancia con las grandes. China prepara medidas de manufactura inteligente, pero incorporar tecnología no reemplaza la demanda. La prueba será que producción y pedidos regresen a la expansión y que la recuperación alcance más establecimientos.


