

Guía electoral


Las elecciones de este martes en Estados Unidos tienen para la Argentina una importancia que va más allá de la relación entre Javier Milei y Donald Trump. El resultado puede modificar las condiciones políticas para una nueva asistencia financiera estadounidense, mientras las tasas internacionales elevadas y las dudas sobre los vencimientos de deuda mantienen bajo presión a los bonos argentinos.
La votación encuentra al país con una nueva señal de tensión, el riesgo país alcanzó los 808 puntos básicos, frente a los 805 del cierre del lunes y los 787 del viernes pasado. El indicador volvió a marcar un máximo de 2026 y refleja el mayor rendimiento que exigen los inversores para mantener deuda argentina.
En ese contexto, un informe del Centro de Economía Política Argentina (CEPA) identifica dos canales centrales de impacto, el financiero, a través del costo del dinero y la disponibilidad de dólares; y el político, por el respaldo de Washington al Gobierno argentino. A ellos se suman las consecuencias sobre el comercio y los precios de la energía.
Estados Unidos renueva la totalidad de la Cámara de Representantes y un tercio del Senado. No se elige presidente, pero la composición del Congreso puede ampliar o limitar el margen de Trump durante los dos años que le quedan de mandato.
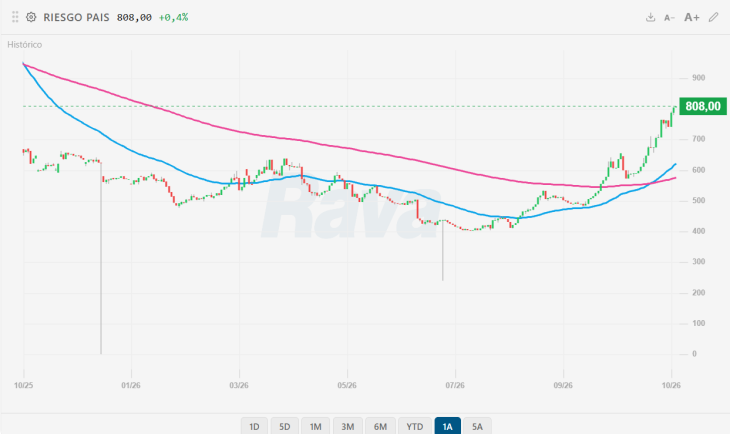
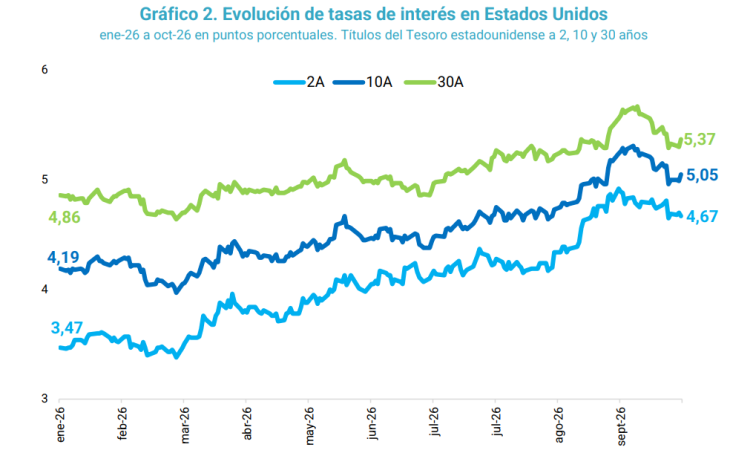
Para entender la exposición argentina conviene mirar cómo se forma el costo del financiamiento. Por un lado está el rendimiento de los bonos del Tesoro estadounidense, utilizados como referencia internacional. Por otro, la diferencia adicional que los inversores demandan para asumir el riesgo de prestarle a la Argentina.
Un riesgo país de 808 puntos básicos equivale a una brecha de 8,08 puntos porcentuales frente a los títulos estadounidenses de referencia. No significa que esa sea la tasa final de una nueva emisión, las condiciones también dependen del plazo, las características del bono y la situación del mercado.
La dificultad aparece cuando ambos componentes son elevados. Si Estados Unidos ofrece rendimientos atractivos en sus propios títulos, la Argentina necesita pagar una tasa todavía mayor para competir por esos fondos.
La Reserva Federal mantuvo el 28 de octubre su tasa de referencia en un rango de 3,75% a 4%, después del aumento de septiembre. En su comunicado, señaló que la inflación continúa elevada.
CEPA agrega una advertencia, una baja de las tasas estadounidenses no necesariamente sería una buena noticia para la Argentina. Si ocurre porque los inversores temen una crisis y buscan refugio en activos seguros, pueden vender bonos argentinos al mismo tiempo. En ese escenario, el alivio de la tasa internacional podría quedar neutralizado por una suba del riesgo país.
El segundo frente es político. El informe recuerda que la administración estadounidense respaldó a la Argentina antes de las elecciones legislativas de 2025 mediante un swap por USD 20.000 millones y la intervención del Tesoro en el mercado cambiario.
La pregunta ahora es cuánto margen conservará la Casa Blanca para repetir una asistencia de ese tipo. Una derrota republicana no cancelaría automáticamente el apoyo a Milei, pero podría aumentar los controles y el costo político de comprometer recursos.
Según CEPA, legisladores demócratas ya presentaron iniciativas para cuestionar el salvataje argentino y reclamar compensaciones para productores estadounidenses afectados por la competencia de las exportaciones locales. Un Congreso con mayor presencia opositora podría dar más espacio a esas discusiones.
Para la Argentina, esa posibilidad adquiere relevancia por las necesidades de dólares de 2027. Las estimaciones indican que, sin colocaciones de Bonares, el Tesoro podría necesitar comprarle al Banco Central unos USD 12.500 millones el próximo año. El documento también calcula pagos netos a organismos internacionales por USD 4.000 millones, de los cuales USD 2.700 millones corresponderían al FMI.
Se trata de estimaciones sujetas a las decisiones de financiamiento que adopte el Gobierno. Sin embargo, muestran por qué el resultado estadounidense importa, cuanto más difícil sea conseguir crédito en el mercado, mayor relevancia tendrán las reservas y las fuentes alternativas de asistencia.
El impacto sobre el dólar no depende solamente de quién gane las elecciones. Importa cómo reaccionen los inversores y qué cambie en las posibilidades de conseguir financiamiento. Si aumenta la incertidumbre y se reduce la disposición a mantener activos argentinos, puede crecer la demanda de cobertura en moneda extranjera.
Eso no implica un salto automático del tipo de cambio. La reacción también dependerá de la oferta de divisas, las decisiones del Banco Central y las condiciones monetarias locales.
El informe incorpora, además, el efecto del conflicto con Irán sobre la energía. Para la Argentina, un petróleo caro tiene consecuencias contrapuestas, puede mejorar los ingresos por exportaciones energéticas, pero también sostener presiones sobre los combustibles y la inflación internacional.
CEPA proyecta que, con los precios considerados en su análisis, la balanza energética aportaría más de USD 5.000 millones hasta fin de año. Al mismo tiempo, advierte que la inflación asociada al conflicto contribuye a mantener elevadas las tasas globales y dificulta el acceso argentino al crédito.
La consecuencia para el bolsillo es indirecta, pero relevante, mejores exportaciones pueden aportar dólares, mientras el encarecimiento de la energía y del financiamiento puede presionar sobre costos, inversiones y actividad.
La elección estadounidense encuentra a la Argentina con poco margen para absorber nuevas tensiones financieras. Con el riesgo país por encima de los 800 puntos, el Gobierno necesita fortalecer las reservas y definir cómo afrontará los vencimientos de 2027. El resultado puede facilitar o complicar esa tarea, pero el vínculo entre Milei y Trump no reemplaza la necesidad de conseguir dólares y recuperar el acceso al crédito.


