

Midterms


Hasta hace poco, Carlos Carvallo había estado de un lado del mostrador, como presidente de Ueno. Después pasó al otro, al frente del Banco Central del Paraguay (BCP), el organismo encargado de controlar que los bancos funcionen dentro de las reglas y tengan respaldo para responder por el dinero de sus clientes. Ahora, la crisis de la entidad que había conducido puso esa trayectoria bajo la lupa y terminó con su salida del regulador.
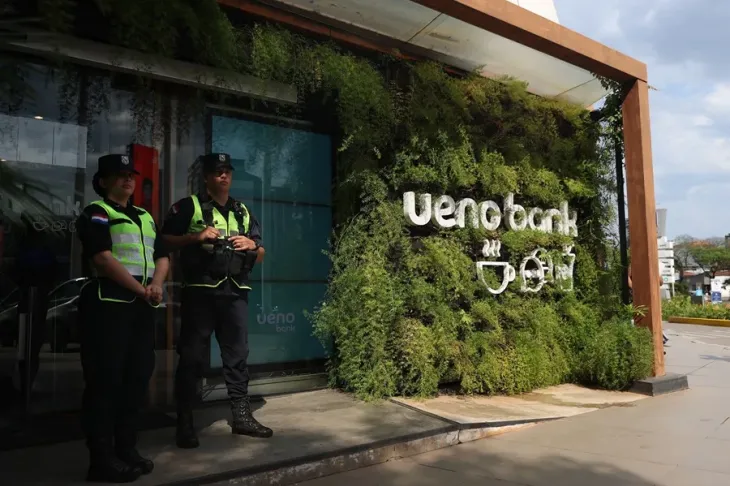
Para los ahorristas, la discusión tiene una consecuencia mucho más inmediata. Desde que se conoció la intervención, no pueden utilizar sus cuentas, tarjetas y aplicación como antes. Muchos se acercaron a las sucursales para preguntar cuándo volverán a disponer de sus depósitos, mientras las autoridades anunciaban un primer pago y comenzaban a revisar las cuentas del banco.
La decisión del BCP se difundió el martes 3 de noviembre, aunque había sido aprobada el día anterior. El motivo fue un grave problema de solvencia, es decir, el banco no tenía el capital que debía tener como respaldo frente a los riesgos de su actividad. A partir de allí se abrió un procedimiento para ordenar sus obligaciones y proteger los depósitos.
Carvallo había presidido la entonces Financiera Ueno antes de asumir en el Banco Central paraguayo en 2023. Ese recorrido explica por qué, después de la intervención, las preguntas no quedaron limitadas a quienes administraban la entidad. También alcanzaron a quienes debían supervisarla.
El Banco Central tiene que revisar, entre otras cuestiones, cuánto prestan los bancos, a quiénes, con qué garantías y qué capacidad tienen para absorber pérdidas. Cuando quien encabeza ese control viene de conducir una de las entidades supervisadas, aparece una pregunta sobre la independencia con la que se toman las decisiones.
Ese antecedente no prueba por sí solo que haya existido protección o una irregularidad. Lo que obliga a esclarecer es cómo se hicieron los controles, qué problemas se detectaron y qué medidas se adoptaron para corregirlos.
En medio de esos cuestionamientos, Carvallo presentó su renuncia. El caso también alcanzó al presidente Santiago Peña, que había mantenido una participación en Ueno Holding hasta marzo de 2025.
Peña pidió acelerar las respuestas para los depositantes y este miércoles anunció el pedido de acuerdo constitucional para designar a Raúl Vera Bogado al frente del BCP. Sin embargo, el recambio de autoridades deja pendiente la explicación de fondo sobre lo que ocurrió dentro del banco y cómo fue supervisado.
Mensaje al pueblo paraguayo. https://t.co/jvtinSipdQ
— Santiago Peña (@SantiPenap) November 4, 2026
Para entender el problema conviene partir de algo cotidiano. Cuando una persona deposita sus ahorros, el banco no guarda todos esos billetes separados y disponibles en una caja. Utiliza parte de esos recursos para prestar e invertir, mientras mantiene dinero disponible para atender los retiros y capital propio para afrontar posibles pérdidas.
Eso forma parte del funcionamiento bancario. El problema aparece cuando los riesgos que asume la entidad dejan de estar suficientemente respaldados.
En Ueno, el BCP informó que, después de ajustar sus estados financieros, el indicador de solvencia quedó por debajo de la mitad del mínimo requerido. Esto no significa que se haya perdido la mitad de los depósitos, sino que el respaldo patrimonial había caído por debajo de una exigencia regulatoria.
Entre los antecedentes del caso aparecen préstamos a empresas vinculadas con el grupo controlador. Una investigación de ABC Color encontró coincidencias entre la llegada de depósitos públicos y del Instituto de Previsión Social (IPS) y el otorgamiento de créditos a firmas relacionadas. También publicó observaciones sobre los montos y las condiciones de esas operaciones.
¿Por qué importa? Porque si un banco concentra préstamos en compañías relacionadas y esas empresas tienen problemas para devolverlos, puede acumular pérdidas dentro de un mismo grupo. Por eso existen límites y controles específicos para este tipo de operaciones.
Lo que todavía debe establecerse es cuánto puede recuperarse y qué responsabilidades corresponden. Que dos movimientos tengan fechas y montos parecidos no alcanza para afirmar que el dinero de un depositante determinado terminó en una empresa concreta.
La intervención no hizo desaparecer todas las deudas que el banco tiene con sus clientes. Lo que cambió es la forma de atenderlas. En lugar de permitir que la entidad siga operando normalmente, se abrió un proceso para revisar qué tiene, cuánto debe y cómo puede responder.
Ese trabajo incluye comprobar qué préstamos pueden cobrarse, qué inversiones y bienes posee el banco y cuáles son sus obligaciones. El resultado será importante, sobre todo, para quienes tienen depósitos superiores a la cobertura garantizada.
El BCP informó que el Fondo de Garantía de Depósitos cubre hasta 228.300.000 guaraníes por depositante en la entidad, bajo las condiciones legales. El límite se calcula sobre el conjunto de las cuentas de una misma persona, no por cada cuenta por separado.
Para alguien con un depósito alcanzado por esa protección, existe un mecanismo legal de devolución. Quien tenga más dinero deberá esperar, además, a que se defina cómo se atenderá el excedente. Ese saldo no puede darse automáticamente por perdido, pero tampoco hay una garantía de recuperación completa.
Hasta ahora, el BCP anunció un primer pago de hasta 10 millones de guaraníes. Es un anticipo, no el total de la cobertura. El organismo indicó que comunicará los pasos para cobrar y el calendario para completar los importes correspondientes. También aclaró que las deudas pendientes del cliente con Ueno pueden descontarse antes de liquidar la garantía.
La ley prevé honrar la garantía dentro de los 15 días corridos desde la aprobación de la resolución y permite una prórroga fundada de otros 15. En paralelo, el Senado dio media sanción a una iniciativa para acelerar los anticipos, que debe distinguirse del esquema ya anunciado por el Banco Central.
Entre los afectados hay unas 32.000 personas que cobraban sus jubilaciones y pensiones a través de Ueno. Para ellas, el problema no es solamente recuperar un ahorro, sino saber dónde recibirán los próximos haberes.
El IPS informó que comenzó a gestionar el traslado de cuentas y coordinó un operativo con siete entidades para mantener los pagos. Ese cambio busca resolver los próximos cobros, mientras que la recuperación del dinero que ya estaba depositado sigue otro camino dentro del procedimiento.
La crisis dejó así dos necesidades que avanzan a distinta velocidad. Los clientes necesitan disponer de su plata para seguir con su vida cotidiana, mientras los interventores deben revisar las cuentas y establecer qué ocurrió. La devolución puede empezar con anticipos, pero recuperar la confianza también exige explicar por qué el banco llegó a este punto y qué hicieron quienes tenían la responsabilidad de controlarlo.


