

MERCADO CAMBIARIO


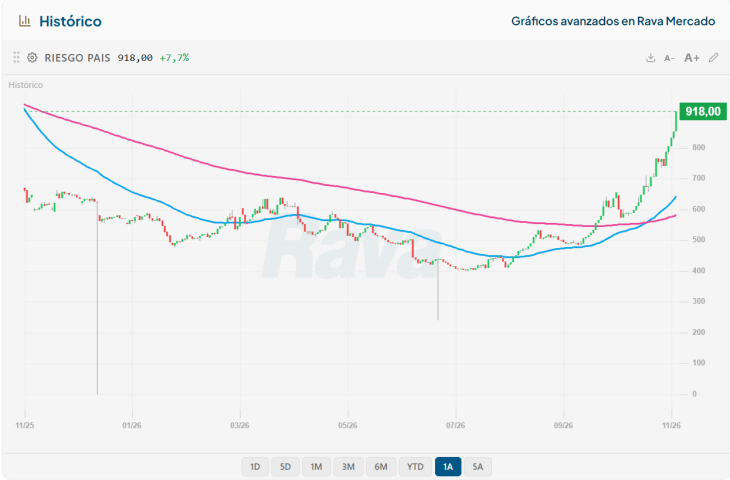
La presión sobre los activos argentinos se intensificó este jueves y comenzó a trasladarse también a los dólares financieros. El riesgo país alcanzó los 918 puntos básicos, con una suba diaria del 7,7%, mientras el MEP y el contado con liquidación operan en alza. Detrás del movimiento aparecen dudas sobre la capacidad de financiar los próximos vencimientos y sobre el respaldo político al programa económico de cara a 2027.
El indicador elaborado por JP Morgan avanzó 66 puntos frente al cierre del miércoles, cuando había terminado en 852 unidades. Con ese salto, acumula aproximadamente 60,8% en el año y 16,6% desde el cierre de octubre, pese a que noviembre apenas transita sus primeras jornadas.
El contexto internacional agrega presión, pero no alcanza para explicar la magnitud del deterioro argentino. Los bonos locales vienen perdiendo más que los de otras economías comparables y los inversores exigen rendimientos cada vez mayores para mantener deuda que vence después de las próximas elecciones presidenciales.
Para Federico Machado, economista de la consultora LLZ, consultado por NewsDigitales, el mercado está revisando los escenarios que hasta hace unos meses consideraba más probables.
“Creo que la combinación de errores del Gobierno, elecciones en Brasil, elecciones en EE.UU. y persistencia del mal desempeño de la actividad hicieron al mercado recalibrar las probabilidades de elección de Milei, que en el primer semestre llegaron a ubicarse por precios cerca del 80% y ahora ya están en torno al 50%”, explicó.
Su lectura apunta a las expectativas que pueden inferirse de las cotizaciones. No se trata de una encuesta de intención de voto, sino de una interpretación sobre los escenarios que los inversores incorporan cuando deciden cuánto están dispuestos a pagar por un bono.
En una línea similar, Portfolio Personal Inversiones (PPI) considera que los factores internos tienen un peso central en el castigo a los activos. Su indicador de probabilidad implícita de reelección había descendido por debajo del 50%, en medio de las dudas sobre la continuidad del programa económico. Esos cálculos dependen de los supuestos utilizados y no equivalen a un pronóstico electoral.
La debilidad de la actividad entra en esa discusión porque puede afectar tanto la recaudación y las posibilidades de crecimiento como el respaldo social al Gobierno. Cuando esas preocupaciones aumentan, algunos inversores venden y otros solo aceptan comprar a precios más bajos. En los bonos, esa caída de las cotizaciones se traduce en mayores rendimientos exigidos y en un riesgo país más alto.
La comparación con julio permite dimensionar el cambio. El riesgo país pasó de 405 puntos el 7 de julio a 918 este jueves, un aumento del 126,7% en menos de cuatro meses.
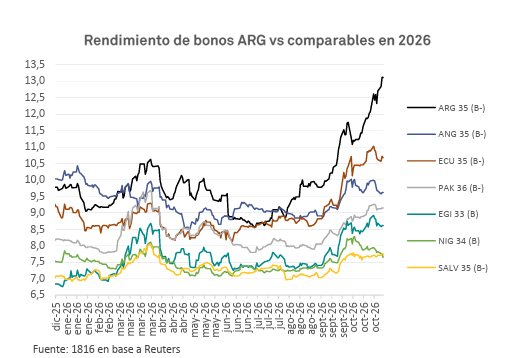
La diferencia también aparece al mirar otras economías. En su informe del 5 de noviembre, la consultora 1816 señala que los bonos argentinos tuvieron un desempeño considerablemente peor que los de países con calificaciones crediticias comparables. Aunque otros mercados emergentes atravesaron dificultades desde septiembre, el castigo local fue más profundo.
Para la consultora, una señal importante está en la distancia entre los títulos que vencen antes y después de las elecciones de 2027. El mercado exige una compensación mucho mayor por mantener inversiones cuyo cobro queda del otro lado de esa definición política.
1816 lo muestra mediante una tasa implícita calculada entre los bonos AO27 y AO28, que pasó de alrededor del 11% a mediados de julio al 26%. No es la tasa de un préstamo que el Tesoro haya tomado hoy, sino una medida que permite observar cuánto aumentó la desconfianza sobre ese tramo del calendario.
En términos sencillos, los inversores distinguen entre prestarle al Gobierno dentro del mandato actual y mantener deuda que habrá que cobrar bajo la administración que surja de las próximas elecciones. Esa incertidumbre está pesando cada vez más en los precios.
Hasta ahora, una particularidad del deterioro había sido que los bonos caían con fuerza mientras el peso mostraba una resistencia relativa. Esa diferencia es uno de los puntos que destaca 1816, porque no es habitual que el riesgo país aumente tanto y el dólar financiero se mantenga tan contenido en términos reales.
La explicación inmediata está en los movimientos de dinero. Puede haber inversores que vendan bonos o acciones sin que, al mismo tiempo, se produzca una salida equivalente de posiciones en pesos. Pero esa dinámica no despeja las preguntas sobre la disponibilidad futura de dólares.
Este jueves, el mercado cambiario también mostraba presión. En la pantalla relevada, el dólar MEP se ubicaba en $1602,18, con una suba diaria del 1,1%, mientras el CCL llegaba a $1685,80 y avanzaba 0,6%.
El oficial minorista figuraba en $1570, por lo que la diferencia con el contado con liquidación alcanzaba el 7,4%. Si se toma como referencia el mayorista de $1546, la brecha era del 9%.
Para Machado, esa distancia agrega una señal de alerta. “Creo que es un primer síntoma de salida de USD de Argentina”, señaló a NewsDigitales al analizar la brecha, y consideró que el movimiento es preocupante.
Su interpretación apunta a una mayor búsqueda de dólares con disponibilidad en el exterior. El CCL permite obtener divisas mediante operaciones con títulos y liquidarlas fuera del país, mientras que el MEP permite hacerlo en una cuenta local. La brecha por sí sola no permite determinar cuánto dinero salió de la Argentina, pero el economista la identifica como una señal que merece atención en medio del deterioro de las expectativas.
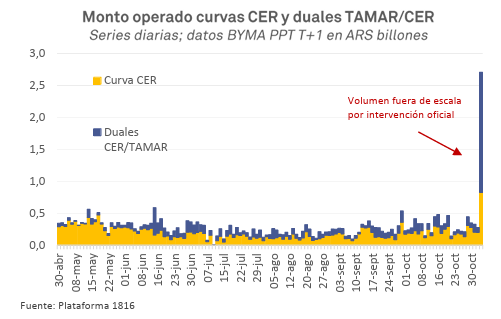
A esa discusión se suma la liquidez en pesos. 1816 estima que el miércoles hubo una intervención oficial cercana a los $2 billones en bonos en moneda local, a partir de los precios y volúmenes negociados. El informe aclara que no hubo un anuncio oficial y que todavía era pronto para determinar el alcance de esa operación y su eventual impacto sobre el dólar.
Un riesgo país de 918 puntos representa una diferencia de rendimiento de 9,18 puntos porcentuales frente a los títulos estadounidenses de referencia. Esa brecha se suma al costo internacional del dinero y dificulta el regreso argentino al crédito en condiciones sostenibles.
El problema tampoco termina en las cuentas del Estado. Un mayor riesgo soberano puede empeorar las condiciones de financiamiento de empresas y provincias, aunque la situación de cada emisor sea diferente.
En paralelo, las elecciones estadounidenses incorporaron incertidumbre sobre el margen político de Donald Trump para sostener nuevas iniciativas de respaldo a la Argentina. 1816 advierte que el cambio en el Congreso no bloquea automáticamente las herramientas utilizadas por el Tesoro estadounidense, pero obliga a evaluar cuánto apoyo político conservaría una eventual asistencia.
El Gobierno enfrenta así una presión que no se resolverá solamente con una mejora del clima internacional. Mientras los inversores revisan sus expectativas sobre 2027, necesita mostrar cómo conseguirá los dólares para los vencimientos y qué capacidad tiene la economía para recuperar actividad. La suba del riesgo país encarece esa tarea, mientras el movimiento de los dólares financieros agrega otro frente de atención.


