

costo de vida


En septiembre, el 26,9% de las personas con financiamiento registrado tenía al menos una deuda en situación irregular, según el informe de noviembre de la Universidad Austral y Eco Go, elaborado con datos de la Central de Deudores del Banco Central.
Un año antes, esa proporción era del 19,7%. En doce meses, la Argentina pasó de uno de cada cinco deudores en mora a más de uno de cada cuatro.
La proporción de personas en mora se mantuvo estable frente a agosto, mientras que el porcentaje de la plata prestada en situación irregular bajó apenas, del 18,4% al 18,2%. En septiembre de 2025 ese indicador era del 9,6%. Al mismo tiempo, el saldo total de crédito a personas físicas llegó a $104,6 billones, el máximo de la serie, con una suba del 3,1% interanual descontada la inflación.
El informe ubica la deuda promedio en $5 millones por deudor. El cálculo reúne los saldos pendientes de las financiaciones informadas, tanto las que están al día como las que registran problemas de pago. El relevamiento también incluye a monotributistas y autónomos que se financian con su CUIT personal.
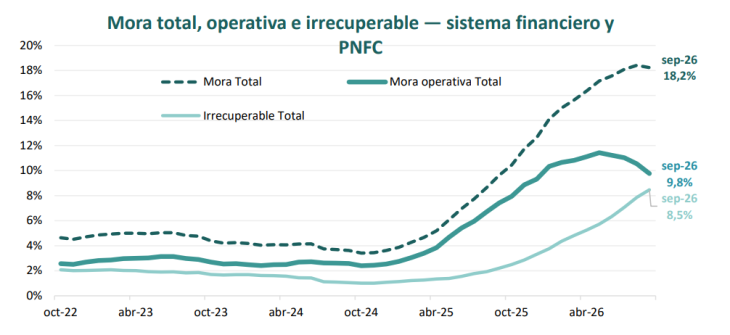
La diferencia más fuerte aparece según quién presta. Entre los proveedores no financieros de crédito, que incluyen a emisoras de tarjetas no bancarias y plataformas de préstamos entre particulares, casi $32 de cada $100 prestados estaban en situación irregular.
En el sistema financiero, que incluye bancos y compañías financieras, la cifra fue de casi $16 de cada $100. En el último año, la mora subió 12,2 puntos porcentuales en el primer grupo y 7,9 puntos en el segundo.
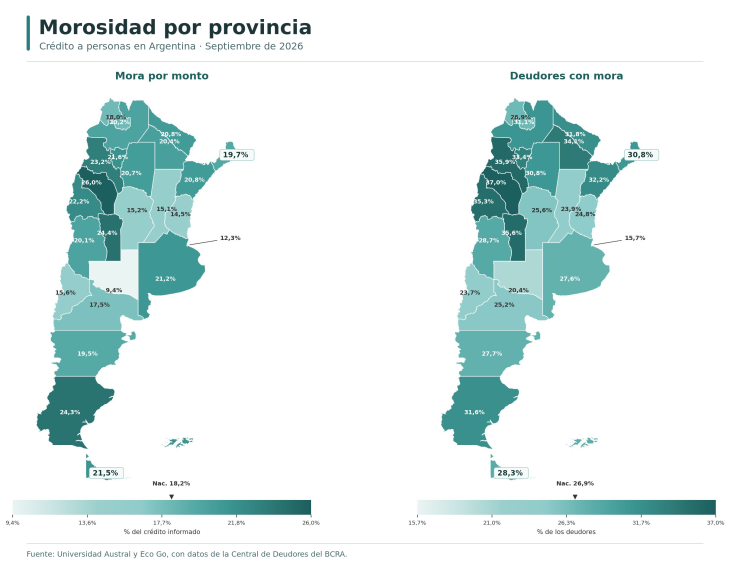
En el mapa provincial, La Rioja registró la mayor proporción de personas con al menos una deuda irregular (37%), seguida por Catamarca (35,9%) y San Luis (35,6%).
En la provincia de Buenos Aires, el porcentaje fue del 27,6%, apenas por encima del promedio nacional, mientras que en la Ciudad de Buenos Aires se ubicó en 15,7%. Si se mira qué parte del dinero prestado estaba en situación irregular, ese indicador aumentó en las 24 jurisdicciones frente a un año atrás.
Con tu CUIT, CUIL o CDI, podés ver qué entidad informó la financiación, a qué mes corresponde, cuál es el monto y qué calificación tiene, el registro también incluye a quienes pagan al día. Para calcular la mora, el informe de Austral y Eco Go toma las situaciones 3, 4 y 5, que, si se consideran solo los días de atraso, empiezan después de los 90 días.
Si ya pagaste, revisá primero el mes informado, porque la base se actualiza mensualmente. Si el dato sigue desactualizado o no reconocés la deuda, el primer reclamo se hace ante la entidad que la informó, guardá el número de trámite. Si pasan 10 días hábiles sin respuesta o la respuesta no resuelve el problema, podés pedir la rectificación ante el BCRA.


