

recesión económica


Desde principios de año, las proyecciones sobre el crecimiento económico de la Argentina en este 2026 se vienen sistemáticamente recortando.
Días atrás, el ministro de Economía, Luis Caputo, dio la explicación oficial. Se refirió al “shock externo” y al “temor a que vuelva el kirchnerismo”.
Desde la Gerencia de Estudios Económicos del Banco de la Provincia de Buenos Aires, analizaron las declaraciones del ministro, comparando la caída de las proyecciones en Argentina con el resto de los países de Latinoamérica y el resultado es más que contradictorio.
Radio Mitre - Caputo -Feinmann: usted dijo en abril que empezaban a partir de ese momento los mejores 18 meses, cuando arranca? -Caputo: me sorprendió la prolongación del shock internacional, pero también influye el factor interno que es el temor de mucha gente a que vuelva el kirchnerismo.
— Televisión Argentina (@teleargentinaOK) November 16, 2026
Cuando el gobierno de Javier Milei presentó en 2025 sus proyecciones de crecimiento del Producto Interno Bruto (PIB) para 2026, indicó que esperaba que la economía argentina se expanda 5%. Un año después, en el proyecto de Presupuesto de 2027, redujo su proyección al 3%.
La expectativa sigue siendo alta en relación a lo que esperan las consultoras privadas. En diciembre de 2025, se proyectaba un crecimiento del 3,5% para este año. Con el comienzo de la guerra en Medio Oriente, la expectativa se recortó al 3,3%, y para octubre de 2026, esa expectativa se redujo al 0,7%.
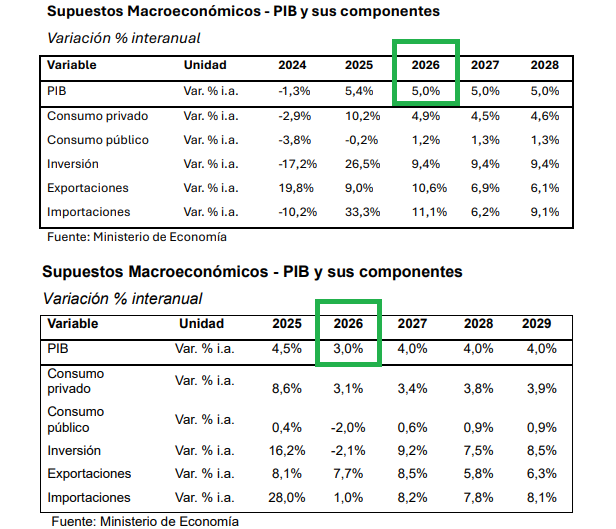
Es decir, el “shock externo” hundió las proyecciones de crecimiento económico 2,6 puntos porcentuales a causa del conflicto bélico.
Desde el Banco Provincia, relevaron cómo operó la guerra en el resto de los países de Latinoamérica. De allí, se desprende que Argentina fue el país en el que más se recortaron las expectativas de crecimiento de toda la región.
El más cercano es el caso de Chile, que redujo de 2,5% a 0%, es decir, una diferencia de 2,5 puntos porcentuales. El siguiente en recorte es Uruguay, con una baja de solo 0,6 puntos porcentuales (de 1,6% a 1%).
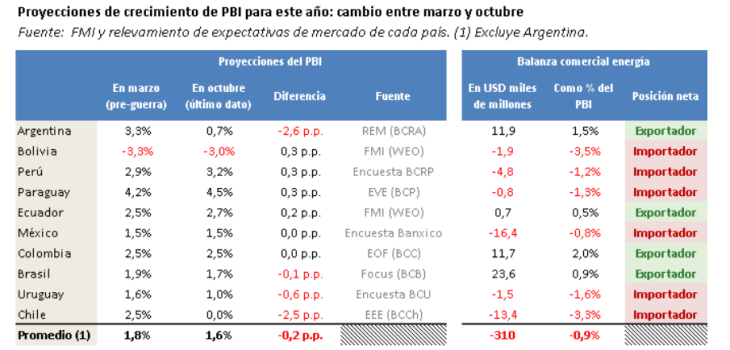
Lo más llamativo de la comparación es que dentro de los países exportadores de petróleo, el producto involucrado en el shock externo, Argentina se derrumbó 2,6 puntos mientras que Brasil solo redujo 0,1 puntos su perspectiva de crecimiento. Por el contrario, Ecuador y Colombia no registraron recortes sino mejoras (+0,2 puntos) o estancamiento, respectivamente.
El incremento de los precios del petróleo constituye, según los organismos multilaterales, un desafío estanflacionario (estancamiento con inflación) para los importadores de energía, pero un shock positivo para los productores no atravesados por el conflicto, como Argentina.
La mejora en los términos de intercambio expande el superávit comercial y reduce las presiones de precio. Es decir, se trata de un shock más positivo que negativo para estos países, entre los cuales se incluye el nuestro.
El informe del BAPRO no niega que el alza de precios internacionales haya impactado en el nivel de precios local. En el surtidor, la nafta efectivamente aumentó 30% desde marzo, superando en 10 puntos porcentuales la inflación general.
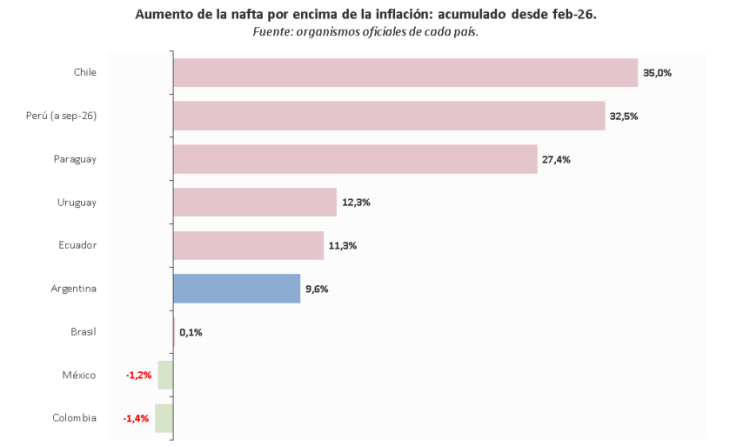
Pero al comparar con el resto de América Latina, la suba real de la nafta fue de las más bajas, solo detrás de Colombia, México y Brasil.
Por ende, el impacto en términos de recorte de crecimiento debiera haber sido menor que en los países donde el surtidor traccionó los precios, como Chile, Perú, Paraguay, Uruguay y Ecuador.
En suma, Argentina en vez de salir favorecida de un shock que mejoró sus cuentas externas, y cuyo traslado a precios pudo ser amortiguado por tener una empresa estatal como YPF, fue el país de la región que más recortó sus proyecciones de crecimiento en 2026.


