

comercio exterior


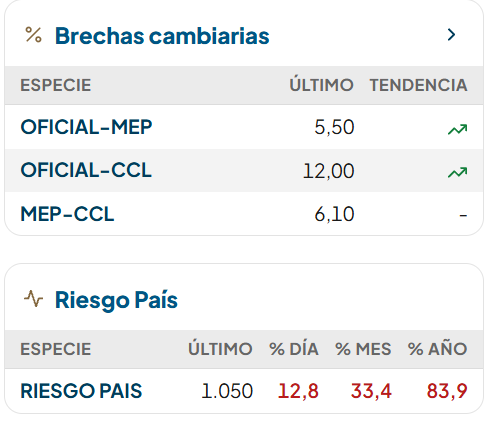
El dólar oficial subió este viernes por tercera rueda consecutiva y alcanzó un máximo nominal. En el Banco Nación, el precio de venta llegó a $1.595, con un avance de $10 en el día y $25 en la semana. En paralelo, el riesgo país saltó 119 puntos básicos, hasta 1.050, su nivel más alto desde octubre de 2025.
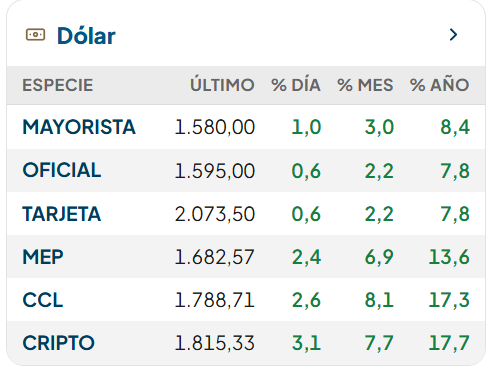
Los dólares financieros subieron más que el oficial. Con el mayorista en $1.580, la brecha llegó al 13,2% para el CCL y al 6,5% para el MEP. Si se toma como referencia la pizarra del Banco Nación, las diferencias fueron del 12,1% y del 5,5%, respectivamente.
El indicador de J.P. Morgan avanzó 12,8% en el día y acumuló una suba de 220 puntos en la semana y de 263 puntos en noviembre (+33,4%), quedando en 1050 pb.
El salto acompañó otra rueda de pérdidas para la deuda argentina. El Global 2046 cayó 5,8% y el Bonar 2029 perdió 3,7%, mientras que el ETF de bonos emergentes EMB cedía 0,3% en ese tramo de la rueda.
La posibilidad de que la Reserva Federal suba la tasa en diciembre sostuvo al dólar global cerca de su mayor nivel en 19 meses, aunque este viernes perdió algo de terreno.
A la menor disposición de los inversores a tomar riesgo se sumó la depreciación del real brasileño. Este viernes, el dólar se negociaba cerca de los 5,95 reales, a un paso de los 6, después de que el Banco Central de Brasil vendiera US$2.000 millones el jueves para sostener su moneda. Para la Argentina, el impacto va más allá de los mercados. Si el real se debilita más que el peso, los productos argentinos se encarecen en reales para los compradores brasileños, lo que puede obligar a los exportadores locales a bajar precios o resignar margen para sostener sus ventas.
Andrés Reschini, de F2 Soluciones Financieras, vinculó la fortaleza global del dólar y la caída del real con las dudas sobre cuánto puede sostenerse la apreciación relativa del peso. “Todo esto genera expectativa de alguna corrección en el dólar y el mercado se anticipa a ello”, señaló. Con restricciones de acceso al mercado oficial para algunas operaciones, parte de esa demanda se canaliza hacia los dólares financieros, los futuros y los títulos atados al tipo de cambio.
Una señal fue el volumen de la letra dollar-linked con vencimiento a mediados de enero, que movió alrededor de USD 410 millones. El instrumento se paga en pesos y ajusta con el dólar oficial, de modo que permite cubrirse ante una eventual suba del mayorista. Portfolio Personal Inversiones (PPI) también detectó señales de intervención oficial en esa rueda.
El jueves, el Banco Central compró US$3 millones en el mercado oficial, su menor adquisición desde el inicio del programa de acumulación. Un informe de Banco Provincia señaló que el ritmo de compras venía desacelerándose pese a una mayor liquidación del agro. A la vez, PPI registró que las colocaciones de deuda de empresas y provincias pasaron de USD 3.411 millones en septiembre a USD 1.087 millones en octubre y USD 211 millones en lo que iba de noviembre al momento del informe.
La caída de las emisiones también incide en el CCL. Cuando un inversor compra una obligación negociable con dólares en el exterior y después vende el bono en pesos, convierte sus dólares en moneda local en dos pasos.
Con menos colocaciones, se achica esa fuente indirecta de oferta. Y si a las empresas se les complica emitir deuda nueva para pagar la anterior, algunas pueden terminar buscando en el mercado los dólares para cubrir sus vencimientos.
El Tesoro enfrenta en enero pagos de capital e intereses por alrededor de US$4.400 millones en Bonares y Globales. Con el riesgo país en cuatro cifras, emitir deuda nueva a una tasa manejable se vuelve más difícil. El mercado busca saber con qué dólares se cubrirá ese pago y qué margen quedará para el resto de 2027. Entre las alternativas que siguen los analistas está la compra de divisas del Tesoro al Banco Central.
En su informe del 11 de noviembre, el analista de mercado Matías Battista habló del fin del “Trade Milei”, la apuesta a que siguiera bajando el riesgo país y subieran los bonos argentinos.
Ubicó el giro en julio, cuando el indicador había tocado los 402 puntos, y señaló que la mejora financiera convivía con una economía en recesión. En su lectura, la persistencia de la inflación, las dudas sobre el financiamiento y la cercanía del año electoral cambiaron la forma en que los inversores evalúan la deuda argentina.
El ministro de Economía, Luis Caputo, atribuyó la presión a los shocks externos y a la incertidumbre política, y defendió el programa financiero para 2027.
Battista plantea que, si se acelera la dolarización de carteras, sostener la demanda de pesos puede requerir tasas más altas, con un costo para el crédito y la actividad.
Si el oficial sube más rápido, el movimiento puede trasladarse a los precios. Ese dilema gana peso justo cuando el Tesoro necesita reunir los dólares para los primeros vencimientos del año electoral.


