recesión económica


Este viernes, el Banco Central informó que la mora finalmente cedió en septiembre, en línea con lo anticipado por consultoras privadas, ubicándose en 7,5%, una baja de 0,2 puntos porcentuales respecto al mes anterior.
El retroceso en la incobrabilidad de los créditos fue liderada por las familias, pero continúa siendo una de las preocupaciones económicas centrales en la Argentina de Javier Milei.
Mientras tanto, en la Cámara de Diputados fracasó el intento de la oposición por sancionar una ley que brinde ayuda a los endeudados. El oficialismo logró retornar la discusión a las comisiones, en las que tiene mayoría para trabar el trámite.
Con 121 votos afirmativos, 117 negativos y 5 abstenciones, se aprueba la moción de la diputada Giudici, por la cual el proyecto de Ley sobre Endeudamiento Familiar vuelve a comisión
— Diputados Argentina (@DiputadosAR) October 22, 2026
Con la excepcionalidad de junio, la tendencia al incremento en la irregularidad se sostiene desde octubre de 2024. En septiembre, logró bajar, hasta ubicarse en 7,5% en el sector privado.
No obstante, el número sigue siendo alto. Cabe recordar que, en octubre de 2024, la mora del sector privado era de apenas 1,5%. Casi dos años después, es 5 veces más preocupante.
En el desagregado, la baja del mes la traccionaron las familias: la mora cedió del 12,8% al 12,2%, 0,6 puntos porcentuales por debajo de agosto. Desde el Banco Central, indicaron que esta dinámica se debió tanto a una disminución de los saldos impagos (el numerador del ratio de mora) como a un aumento del financiamiento total (el denominador del ratio).
Ambos factores contribuyeron a la baja, “en un contexto de un creciente pasaje de préstamos en situación irregular a partidas fuera de balance por parte de un conjunto de entidades, así como de un proceso dinámico de refinanciaciones de deuda”.
Es decir, la mora bajó 0,6 puntos porcentuales porque los bancos decidieron reconocer las pérdidas y declararlas incobrables, y porque debieron ofrecer nuevos préstamos a sus clientes.
En tanto, la morosidad de las empresas se mantuvo constante respecto a agosto, en 3,8%.
Si bien la situación más acuciante la viven las familias, la tendencia es la misma: en ambos casos se multiplicaron por 5 en menos de dos años quienes no pueden afrontar sus deudas.
La mora en las familias alcanza los préstamos personales, así como también las tarjetas de crédito. En septiembre, la dinámica fue descendente:
Los préstamos garantizados comienzan también a generar preocupación, alejándose de su promedio histórico: los prendarios presentan una irregularidad del 7,8% (cediendo respecto a agosto 0,4 p.p. pero el doble que hace dos años) mientras los hipotecarios se estancaron en el 1,6% (el doble que el promedio desde 2010).
La pérdida de puestos de trabajo y la merma en los ingresos, así como la volatilidad de las tasas de interés en niveles altos (muy positivas en términos reales, esto es, en comparación con la inflación), constituyen las principales causas de esta situación.
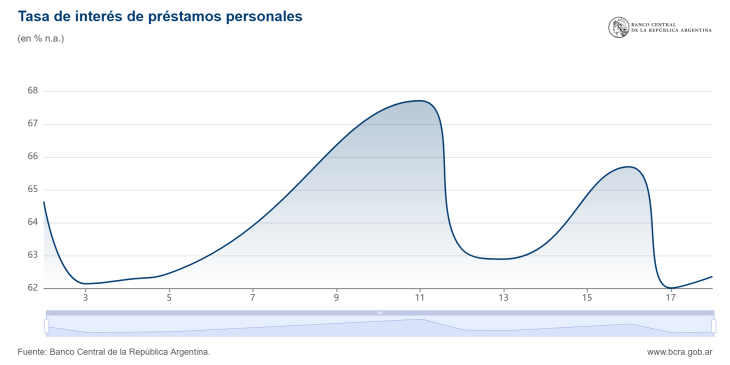
En lo que va de noviembre, la tasa de interés de los préstamos personales osciló entre el 62% y el 68% de tasa nominal anual, 30 puntos por encima de la inflación.
Y todavía falta sumar comisiones, seguros, impuestos y otros cargos que integran el Costo Financiero Total (CFT), por lo que el desembolso efectivo que enfrenta el deudor puede ser aún mayor.