ACTIVIDAD ECONÓMICA


Tras el respiro de junio, la mora volvió a subir en julio, hasta ubicarse en un 7,7%, volviendo a ubicarse en su nivel más alto de la serie que publica el Banco Central (desde enero de 2010).
La suba en la incobrabilidad de los créditos afectó tanto a las familias como a las empresas, consolidándose como una de las preocupaciones económicas centrales en la Argentina de Javier Milei.
Mientras tanto, en la Cámara de Diputados de la Nación, la oposición logró impulsar la discusión acerca de qué solución puede ofrecérsele a las 6 millones de personas que no pueden afrontar sus préstamos.
El martes 22 de septiembre habrá una nueva reunión informativa, mientras que el martes 29 se firmarán los dictámenes para poder llevarlos al recinto.
Publicamos el Informe sobre Bancos de julio de 2026. Accedé al informe completo: https://t.co/lQJTUJBYm0#InformeSobreBancos pic.twitter.com/FWGjmv5Ts8
— BCRA (@BancoCentral_AR) September 18, 2026
En junio, la mora había cedido 0,1 punto porcentual respecto a mayo, y desde el gobierno señalaban que empezaba una senda descendiente.
Sin embargo, en julio, borró esa baja y volvió a ubicarse en 7,7% en el sector privado.
Uno de los puntos sobresalientes en el problema de la irregularidad es lo explosivo de la dinámica.
En el sector privado en general, la irregularidad pasó del 1,5% en octubre de 2024 al 7,7% veintiún meses después. Esto es, se multiplicó por más de 5 veces la morosidad en menos de dos años.
En el desagregado, el salto en la morosidad de las familias es el que más dispara las alarmas: subió a 12,9%, récord en la serie histórica (últimos 15 años), 0,1 punto porcentual por encima de junio.
Por su parte, en las empresas, la mora aumentó al 3,6%, 0,1 punto porcentual por encima de junio.
Si bien la situación más acuciante la viven las familias, la tendencia es la misma: en ambos casos se multiplicaron por 5 en menos de dos años quienes no pueden afrontar sus deudas.
La mora en las familias alcanza los préstamos personales, así como también las tarjetas de crédito. En el caso de los préstamos personales, el 16,7% de las familias no pudo pagar sus créditos. Esto es, 0,3 puntos porcentuales más que en el mes anterior, casi 10 puntos más de morosidad respecto al año anterior (7,2%) y récord de la serie de 15 años.
A su vez, el 12,8% de las familias no pudo afrontar las tarjetas de crédito: 0,2 puntos porcentuales más que en junio, y 7,4 puntos más respecto al año anterior (5,3%).
Los préstamos garantizados comienzan también a generar preocupación, alejándose de su promedio histórico, y con tendencia alcista: los prendarios presentan una irregularidad del 8,1% (más del doble que hace un año) mientras los hipotecarios apenas 1,6% (el doble que el promedio desde 2010).
Estos últimos son resaltados por su crecimiento por el BCRA: 2.527 altas adicionales de préstamos hipotecarios a las familias en julio, acumulando en los últimos doce meses cerca de 33.700 nuevos deudores en este segmento, con preponderancia de los bancos públicos.
El problema es todavía mayor cuando se observa el universo de proveedores no financieros de crédito, donde la irregularidad de las financiaciones a familias llegó al 33,7%.
La pérdida de puestos de trabajo y la merma en los ingresos, así como la volatilidad de las tasas de interés en niveles altos (muy positivas en términos reales, esto es, en comparación con la inflación), constituyen las principales causas de esta situación.
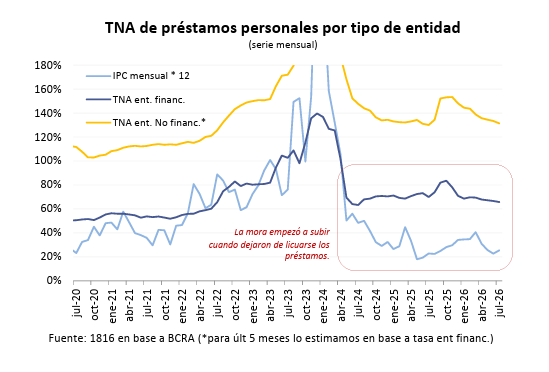
Desde la Consultora 1816 registran que la tasa nominal anual de los préstamos personales se sostiene en niveles muy elevados tanto en entidades financieras como no financieras: desde abril de 2024, ambas se mueven muy por encima de la inflación.
Durante agosto, los préstamos personales otorgados por entidades financieras registraron una Tasa Nominal Anual (TNA) promedio del 65,5%, equivalente a una Tasa Efectiva Anual (TEA) del 89,2%.
El costo es mucho mayor fuera de los bancos. A partir de los datos del BCRA, la consultora estima que la TNA promedio de los préstamos personales de entidades no financieras podría rondar el 130%, con una TEA cercana al 244%.
Y todavía falta sumar comisiones, seguros, impuestos y otros cargos que integran el Costo Financiero Total (CFT), por lo que el desembolso efectivo que enfrenta el deudor puede ser aún mayor.
La diferencia con la inflación es significativa. En agosto, la variación interanual de los precios fue del 33,5%.