

combustibles


Este martes 6 de octubre, se llevará a cabo la segunda licitación de plazos fijos del Fondo de Garantía de Sustentabilidad (FGS) de la Administración Nacional de la Seguridad Social (ANSES), en el marco del programa que busca incentivar los créditos hipotecarios.
El FGS, a través del Banco Central, realiza subastas en las que los bancos comerciales buscarán hacerse de fondos a largo plazo.
Este segundo llamado trae una novedad sustancial respecto a la primera licitación, que se realizó hace un mes atrás, el 7 de septiembre. ¿De qué se trata?
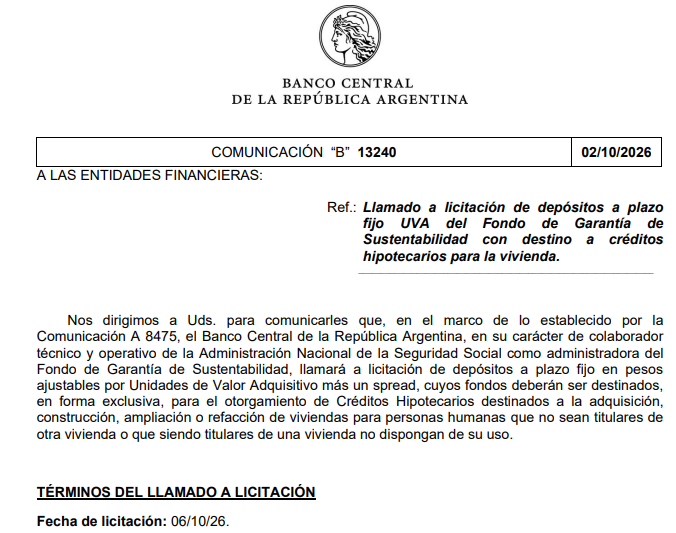
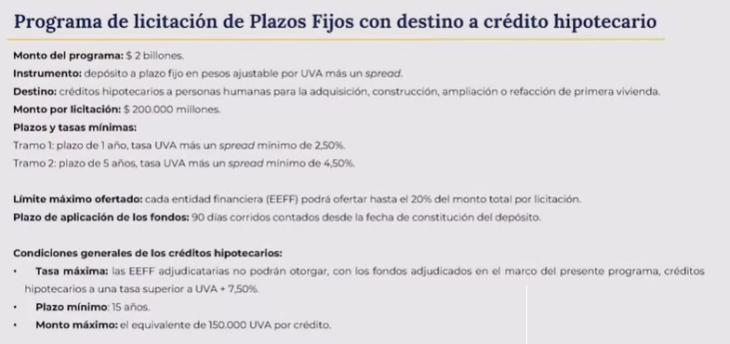
La segunda licitación se realizará este martes 6, de 11 a 15 horas. El monto máximo en esta rueda será de $200.000 millones, en el marco de un programa de $2 billones. Es decir, máximo serían 10 licitaciones, cuya periodicidad aún no se conoce.
En función de la norma publicada por el Banco Central, los bancos podrán subastar dos tramos de plazo fijo: a 1 o 5 años.
La tasa de interés será atada a UVA más un margen por el que deberán competir los bancos. En el primer caso, el spread mínimo que deberán ofrecer los bancos es de 2,5% mientras que, en el segundo caso, el mínimo es de 4,5%.
Cada banco solo podrá ofertar hasta el 20% del monto total por licitación ($40.000 millones), y podrá ingresar una o más ofertas por cada plazo.
En esta subasta, el BCRA incorporó un cambio muy relevante en relación a la primera: se amplía el alcance de los beneficiarios.
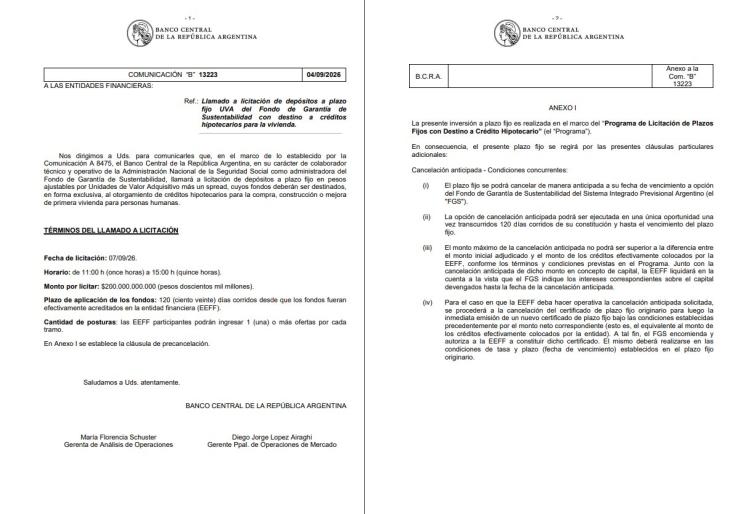
En la normativa de septiembre, el Banco Central especificó que los créditos hipotecarios eran “para la compra, construcción o mejora de primera vivienda para personas humanas”.
En cambio, esta vez, es “para personas humanas que no sean titulares de otra vivienda o que siendo titulares de una vivienda no dispongan de su uso”.
Así, se abre la puerta a que los créditos se destinen a personas que ya cuentan con una vivienda a su nombre.
Luego de la licitación, los bancos tendrán 90 días corridos para otorgar efectivamente los créditos hipotecarios a sus clientes (1 mes menos que la subasta anterior). Es decir, hasta enero de 2027.
Los créditos hipotecarios no podrán otorgarse, con estos fondos, a una tasa mayor a UVA + 7,50%.
El plazo mínimo del crédito será a 15 años, por un monto máximo del equivalente de 150.000 UVA por crédito (unos USD 210.000).
Desde la asunción de Javier Milei y hasta octubre de 2025, el otorgamiento de créditos para vivienda venía acelerando su ritmo, llegando a las 5.020 altas por mes.
No obstante, el proceso de volatilidad de tasas de interés, ocasionado por el apretón monetario impulsado por el gobierno, frenó en seco este proceso.
En julio de este año, último dato disponible, se otorgaron 2.527 créditos hipotecarios, el nivel más alto de 2026, pero 40% por debajo del mismo mes de 2025.
Los bancos públicos son los que lideran el proceso: más del 60% de los préstamos de julio fueron otorgados por las entidades estatales.
Este parate es el que busca revertir el Ministerio de Economía con estos 16.000/17.000 nuevos préstamos.
Al ritmo actual, el programa se completaría en unos 9 meses, mientras que, de acelerarse al ritmo de octubre pasado, en menos de 4 meses, se otorgarían los 16.000 créditos.


