

Alerta cripto


Las consultoras privadas coinciden en que la irregularidad en el pago de deudas habría caído en el mes de septiembre.
Si bien las cifras oficiales del Banco Central se darán a conocer a mediados del mes que viene, los datos adelantados permiten estiman una baja.
El cambio de tendencia en la mora refleja cierto alivio en la situación de las familias, tras una dinámica explosiva de suba.
Cabe recordar que, en la Cámara de Diputados, fracasó el intento de la oposición de ofrecer soluciones al drama de la morosidad.
La Consultora 1816, en base a los datos públicos de la central de deudores, estimó que, en septiembre, la mora del sector privado con entidades financieras habría retrocedido del 7,8% al 7,5%.
En el desagregado, las familias fueron las que traccionaron la baja. La irregularidad en el crédito con entidades financieras habría bajado de 12,8% a 12,2%.
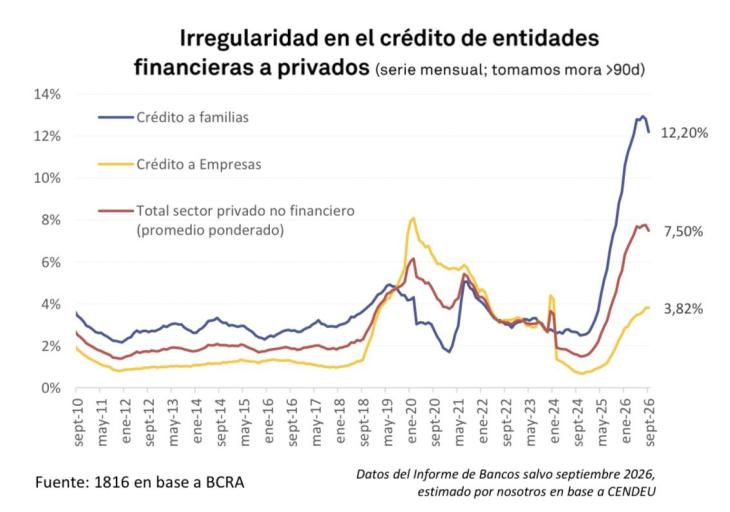
En tanto, la situación de las empresas se mantuvo sin cambios: con una morosidad de 3,8%.
Habrá que esperar hasta el 20 de noviembre si la merma se debió a las “buenas” o “malas razones”.
Esto es, ¿la situación del bolsillo mejoró y las familias pudieron ponerse al día con sus deudas? ¿O, por el contrario, como sucedió en agosto, los bancos declararon incobrables ciertas deudas y por eso bajó el ratio deuda impaga/deudas?
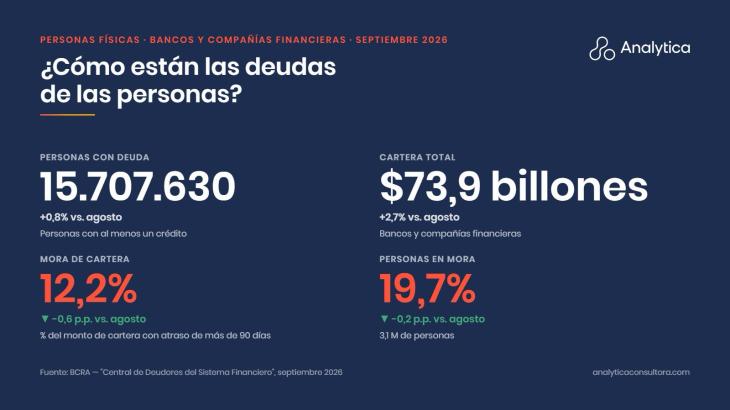
También es posible que los créditos, que aumentaron 2,7% en septiembre según la Consultora Analytica, hayan crecido a un ritmo mayor que la irregularidad en su pago.
En cantidad de personas, según Analytica, la mora con entidades financieras también retrocedió: de 19,9% a 19,7%, alcanzando a 3,1 millones.
En billeteras virtuales, según Equilibra, la mora subió de 32,1% a 32,3%.
El incremento fue traccionado por las familias: en septiembre, la irregularidad alcanzó el 34,3%, 0,4 puntos porcentuales más que en agosto.
En cambio, en las empresas, la morosidad cedió 0,2 puntos porcentuales hasta el 9%.
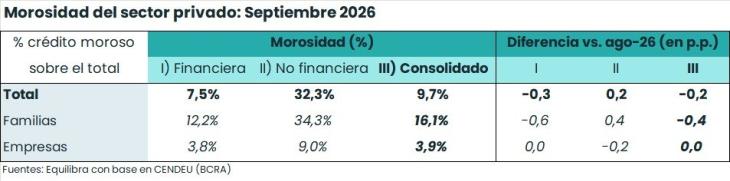
En el consolidado, esto es, entre entidades financieras (mayormente bancos) y no financieras, la morosidad cedió 0,2 puntos porcentuales hasta 9,7%.
En el desagregado, la baja estuvo impulsada por las familias (de 16,5% a 16,1%) mientras que en las empresas se mantuvo constante en 3,9%.


