

cuentas públicas


Este martes 17 de noviembre, se llevará a cabo la tercera licitación de plazos fijos del Fondo de Garantía de Sustentabilidad (FGS) de la Administración Nacional de la Seguridad Social (ANSES), en el marco del programa que busca incentivar los créditos hipotecarios.
El FGS, a través del Banco Central, realiza subastas en las que los bancos comerciales buscarán hacerse de fondos a largo plazo.
Este tercer llamado trae una novedad sustancial respecto a las dos licitaciones anteriores, que podría ampliar el universo potencial de beneficiarios. ¿De qué se trata?
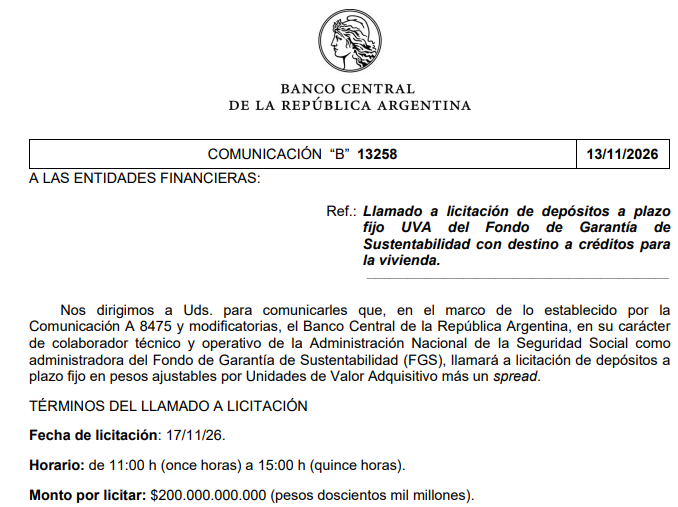
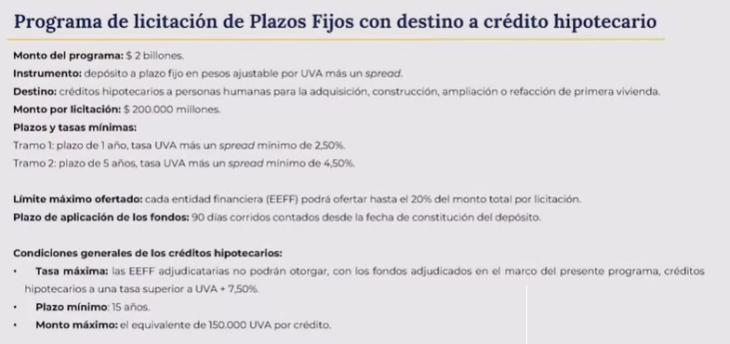
La tercera licitación se realizará este martes 17, de 11 a 15 horas. El monto máximo en esta rueda será de $200.000 millones, en el marco de un programa de $2 billones. Es decir, máximo serían 7 licitaciones más, cuya periodicidad no está prestablecida.
En función de la norma publicada por el Banco Central, los bancos podrán subastar dos tramos de plazo fijo: a 1 o 5 años.
La tasa de interés será atada a UVA más un margen por el que deberán competir los bancos. En el primer caso, el spread mínimo que deberán ofrecer los bancos es de 2,5% mientras que, en el segundo caso, el mínimo es de 4,5%.
En este llamado, se amplió el monto que puede licitar cada entidad financiera: cada banco solo podrá ofertar hasta el 40% del monto total por licitación ($80.000 millones), y podrá ingresar una o más ofertas por cada plazo.
En esta subasta, el BCRA incorporó un cambio muy relevante en relación a la primera: se amplía el alcance de los beneficiarios.
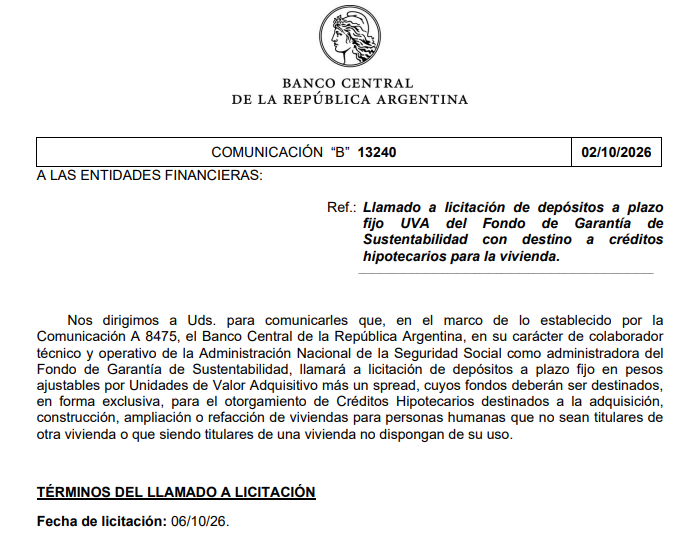
En la normativa de septiembre, el Banco Central especificó que los créditos hipotecarios eran “para la compra, construcción o mejora de primera vivienda para personas humanas”.
En octubre, se amplió a “personas humanas que no sean titulares de otra vivienda o que siendo titulares de una vivienda no dispongan de su uso”, abriendo la puerta a que los créditos se destinen a personas que ya cuentan con una vivienda a su nombre.
En este tercer llamado, se amplían las posibilidades: “destino: el otorgamiento de créditos hipotecarios u otorgados con boleto de compraventa y compromiso de constitución de hipoteca o con garantía de hipoteca divisible pendiente de división”.
Es decir, no solo para adquirir viviendas terminadas y escrituradas, flexibilizando los requisitos de acceso.
Luego de la licitación, los bancos tendrán 90 días corridos para otorgar efectivamente los créditos hipotecarios a sus clientes. Es decir, hasta mediados de febrero de 2027.
Los créditos hipotecarios no podrán otorgarse, con estos fondos, a una tasa mayor a UVA + 7,50%.
El plazo mínimo del crédito será a 15 años, por un monto máximo del equivalente de 150.000 UVA por crédito (unos USD 210.000).
Desde la asunción de Javier Milei y hasta octubre de 2025, el otorgamiento de créditos para vivienda venía acelerando su ritmo, llegando a las 5.020 altas por mes.
No obstante, el proceso de volatilidad de tasas de interés, ocasionado por el apretón monetario impulsado por el gobierno, frenó en seco este proceso.
En agosto de este año, último dato disponible, se otorgaron 3.042 créditos hipotecarios, el nivel más alto de 2026, pero 28% por debajo del mismo mes de 2025.
El dinamismo continúa liderado por la banca pública: 2 de cada 3 préstamos hipotecarios fueron otorgados por entidades estatales.
Dentro de la banca privada, son las entidades extranjeras las que vienen creciendo a un mayor ritmo. En agosto, representaron el 28% de las altas, mientras las nacionales solo explicaron el 7%.
Esta retracción es la que busca revertir el Ministerio de Economía con estos 16.000/17.000 nuevos préstamos.
Al ritmo actual, el programa se completaría en algo más de 5 meses, mientras que, de acelerarse al ritmo de octubre pasado, en menos de 4 meses, se otorgarían los 16.000 créditos.


