

Perspectivas estratégicas


La discusión por las tasas municipales en la Justicia sumó un nuevo protagonista en la localidad bonaerense se Azul. Esta vez no se trata de productores que cuestionan el cobro de la tasa vial por el estado de los caminos, sino de un frigorífico exportador que decidió accionar contra la Municipalidad por la Tasa de Inspección de Seguridad e Higiene (TISH).
Se trata de Azul Natural Beef S.A. (Devesa), un frigorífico exportador que presentó una demanda ante el Juzgado en lo Contencioso Administrativo N° 1 de Azul para cuestionar la constitucionalidad del tributo que cobra el gobierno local a cargo del intendente camporista Nelson Sombra.
En su presentación, la empresa informó que entre julio de 2025 y junio de 2026 pagó $613,6 millones en concepto de esa tasa. Solamente en el último mes de ese período, la factura ascendió a $60,7 millones.
El planteo judicial se centra en dos cuestiones centrales: la supuesta falta de prestación efectiva de los servicios municipales que justifican el cobro y la desproporción entre los montos exigidos y el costo de esas tareas. La empresa sostiene que, en esas condiciones, la tasa termina funcionando como un impuesto sobre sus ingresos.
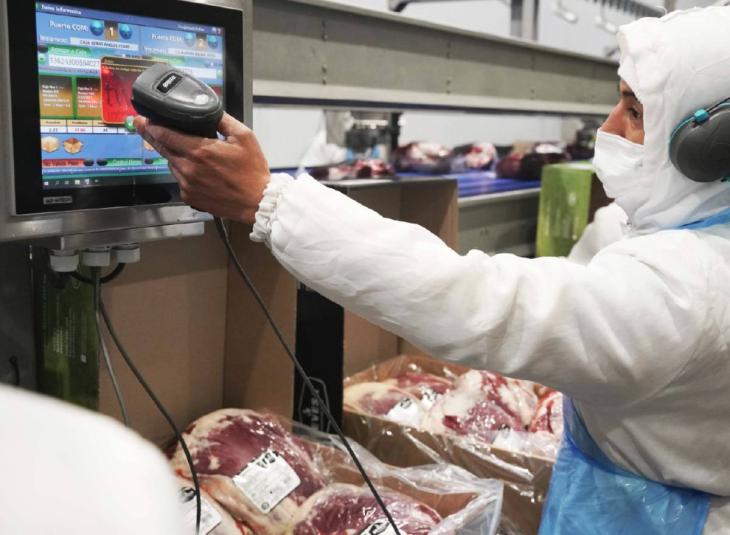 Azul Natural Beef (Devesa) demandó al municipio del intendente Nelson Sombra por cobros desproporcionados
La primera respuesta judicial llegó el 30 de octubre. El juez Pablo Gabriel Quaranta rechazó la medida cautelar que había solicitado la firma para que el Municipio se abstuviera de ejecutar deudas, trabar embargos o avanzar con eventuales clausuras por falta de pago mientras se tramita el expediente.
Sin embargo, la resolución no implica una validación judicial de la tasa ni un pronunciamiento sobre la legitimidad del cobro. El magistrado consideró que no estaban suficientemente acreditados los requisitos para conceder la protección provisoria, pero dejó expresamente abierta la discusión de fondo.
En su demanda, Azul Natural Beef sostiene que la Municipalidad de Azul cobra la TISH sin demostrar una prestación concreta, efectiva e individualizada de los servicios de inspección de seguridad, salubridad, higiene y control ambiental que establece la ordenanza fiscal.
La firma reconoce que cuenta con un establecimiento industrial dentro del partido de Azul, pero considera que la existencia de una planta habilitada no alcanza para justificar automáticamente el cobro. En ese sentido, afirma que no existen actas, informes ni antecedentes que acrediten una actividad inspectiva municipal con una periodicidad razonable.
La presentación no plantea que el Municipio deba inspeccionar permanentemente las instalaciones, sino que debe demostrar que presta efectivamente el servicio y que lo hace con una frecuencia acorde a la actividad que pretende controlar.
No existen actas, informes, constancias, ni antecedentes que den cuenta de una prestación efectiva y particularizada de servicios, sostiene la empresa en la demanda
El segundo eje del planteo apunta al volumen de dinero que representa la tasa. Para Azul Natural Beef, los $613,6 millones abonados en doce meses resultan incompatibles con cualquier prestación municipal razonable en materia de inspección de seguridad e higiene.
La empresa también cuestiona que parte de los recursos recaudados se destinen al sostenimiento de servicios generales de salud y educación, a través de fondos creados por la Ordenanza 5073/24. Según su interpretación, esos servicios benefician a la comunidad en general y no constituyen una contraprestación individualizada que pueda justificar el cobro de una tasa.
Además, solicita que se investigue si el Municipio computa dentro de la base imponible ingresos obtenidos por la compañía fuera del partido de Azul.
Para respaldar sus argumentos, pidió información sobre la recaudación total de la TISH entre 2021 y 2026, el costo específico de las inspecciones, la cantidad de visitas realizadas, el personal afectado y las partidas presupuestarias destinadas a financiar el servicio. También ofreció una pericia contable para establecer qué relación existe entre los recursos que recibe el Municipio y los gastos que demanda la actividad inspectiva.
Al contestar el requerimiento judicial previo a la resolución cautelar, la Municipalidad de Azul rechazó los argumentos de la empresa y presentó documentación para demostrar que sí hubo actividad inspectiva en el establecimiento.
Entre los elementos incorporados figuran tres informes de visitas realizadas por el Servicio de Higiene y Seguridad en el Trabajo municipal: el 24 de julio de 2024, el 26 de febrero de 2025 y el 24 de abril de 2026
Las actuaciones registraron controles sobre elementos de protección personal, extintores, luces de emergencia, instalaciones eléctricas y condiciones de limpieza. El Municipio también acompañó un certificado de libre deuda expedido el 6 de octubre de este año y documentación sobre la habilitación municipal de la actividad de depósito desarrollada por la firma.
 El intendente de Azul Nelson Sombra (Foto Lucas Tedesco, Municipalidad de Azul)
A partir de esos antecedentes, el juez consideró que las inspecciones documentadas contradicen la afirmación de que nunca existió prestación de servicios municipales.
No obstante, hizo una aclaración importante: “Ello no importa concluir que la tasa cuestionada resulte constitucionalmente válida ni que su monto guarde una razonable proporción con el costo del servicio”.
Para el magistrado, determinar si las inspecciones fueron suficientes y si existe una relación razonable entre la recaudación y los servicios prestados requiere producir y analizar más pruebas. Por eso, evitó adelantar una definición sobre el planteo principal.
El otro argumento que pesó en el rechazo de la cautelar fue la falta de acreditación de un peligro concreto e inmediato. El certificado de libre deuda presentado por el Municipio indicaba que la empresa no registraba obligaciones impagas y tampoco había constancias de juicios de apremio, embargos o intimaciones por deudas incumplidas.
El juez entendió que el riesgo de ejecución fiscal invocado por la compañía dependía, principalmente, de una situación futura: que decidiera dejar de pagar y que el Municipio iniciara acciones para cobrar. También consideró que el volumen de dinero abonado, por sí solo, no demostraba que estuviera comprometida la continuidad de la actividad empresarial.
De esta manera, Azul Natural Beef no consiguió que se suspendieran las facultades de cobro del Municipio mientras avanza el expediente. Sin embargo, la discusión sobre la validez del tributo continuará en el proceso judicial.
La demanda de la planta frigorífica se suma a una serie de conflictos judiciales que tienen como escenario al municipio de Azul y que, en los últimos años, enfrentaron al gobierno de Nelson Sombra con productores rurales. Aunque los reclamos tienen objetos diferentes, comparten una discusión de fondo: qué servicios deben justificar el cobro de una tasa y hasta dónde puede el Municipio disponer de esos recursos para financiar otras prestaciones.
Uno de los antecedentes más importantes se produjo en diciembre de 2025, cuando la Cámara de Apelación en lo Contencioso Administrativo de Mar del Plata anuló la denominada Tasa por Servicios Esenciales, que el gobierno local había aplicado sobre los inmuebles rurales durante 2024. La ordenanza había sido cuestionada por productores que denunciaban la falta de una contraprestación específica y la utilización de esos recursos para financiar servicios generales.
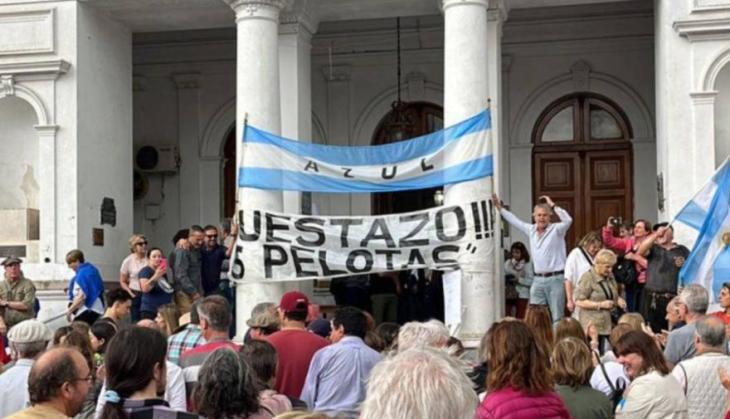 Protesta de productores de Azul contra la Tasa de Servicios Esenciales
En primera instancia, el juez Pablo Quaranta había declarado ilegítima una parte del tributo, pero fue la Cámara la que terminó anulando la tasa por completo. El motivo fue formal: la Asamblea de Concejales y Mayores Contribuyentes no había reunido los 19 votos afirmativos que se necesitaban para aprobarla. La votación había terminado 17 a 16.
Otro expediente tuvo una resolución de signo contrario. En agosto de 2026, el mismo juez rechazó una demanda de la Sociedad Rural de Azul y productores contra la utilización de recursos de la Tasa de Conservación de la Red Vial para financiar servicios de salud y educación. La entidad cuestionaba que un 15% de lo recaudado se destinara a salud y otro 4% a educación, por considerar que se trataba de prestaciones generales que no podían financiarse mediante una tasa rural.
Quaranta respaldó la posición municipal al considerar que existía una estructura concreta de servicios de salud y educación y que el Ejecutivo había aportado pruebas sobre su funcionamiento y el destino de los fondos. La Sociedad Rural anunció que preparaba una apelación.
En paralelo, quedó sin resolución judicial el cuestionamiento sobre la conformación de la Asamblea de Mayores Contribuyentes, que el magistrado consideró competencia originaria de la Suprema Corte bonaerense.
También en julio de este año, la Cámara marplatense confirmó un fallo favorable a unos veinte productores rurales que habían reclamado acceso a información pública sobre la tasa vial.
La Justicia obligó al Municipio a entregar documentación sobre la determinación, recaudación y destino de esos recursos, en una causa que puso el foco en la posibilidad de controlar cuánto dinero ingresa por el tributo y cuánto se utiliza efectivamente para mantener los caminos rurales.
En ese escenario aparece ahora Azul Natural Beef, con un reclamo que traslada la discusión desde los campos y los caminos rurales hacia una actividad industrial y exportadora. La empresa cuestiona tanto la falta de inspecciones municipales suficientes como la relación entre el monto abonado y el costo de los servicios que justifican la Tasa de Seguridad e Higiene. Pero en este caso, la discusión recién empieza..


